Зараз хтось у Мумбаї дивиться крикетний матч на JioHotstar, поки його підліток грає в мобільну рольову гру з друзями в Сеулі та Сан-Паулу. У Лос-Анджелесі бренд середнього розміру працює... відеорекламу з можливістю покупки на підключеному телевізоріУ Лагосі, творець із 2 мільйонами підписників у TikTok щойно монетизували кліп, виробництво якого нічого не коштувало. А на серверній фермі за межами Амстердама, Модель штучного інтелекту генерує субтитри 47 мовами для драми, до якої не торкався жоден перекладач-людина.
Ось як виглядає медіа- та розважальна індустрія у 2026 році. Це вже не одна галузь. Це розлога, швидкозмінна екосистема екранів, платформ, алгоритмів, творців, рекламодавців та досвіду — і вона величезна. Глобальний ринок моніторингу та оцінки згенерував 3.5 трильйона доларів загального доходу у 2025 році, і вона зростає. Для маркетологів, інвесторів, розробників контенту та керівників вищої ланки статистика, яка визначає цей простір, — це не просто цікаві цифри. Це карта, за якою ви орієнтуєтесь. У цій статті представлена ця карта, повністю оновлена до 2026 року з прогнозами до 2030 року.
Огляд редактора: ключові цифри з першого погляду
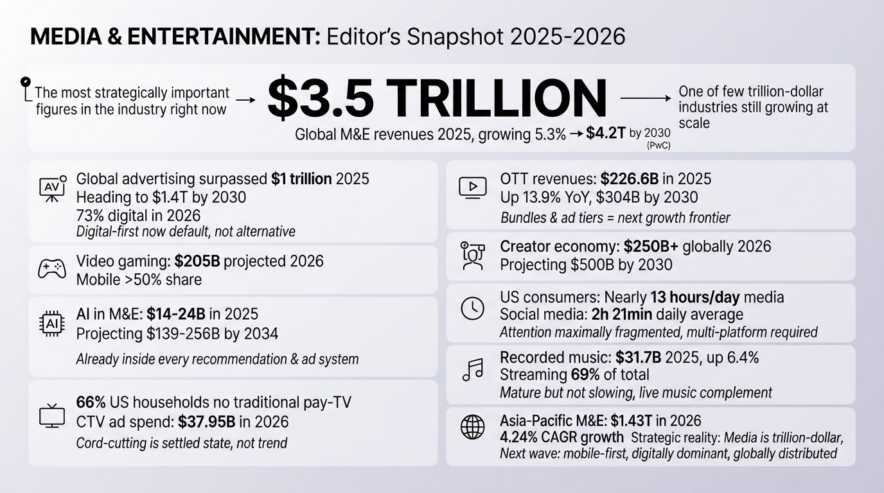
Це стратегічно найважливіші фігури в галузі на даний момент, кожна з яких має короткий опис її важливості.
Глобальні доходи від моніторингу та оцінки досягли 3.5 трильйона доларів у 2025 році, зростаючи на 5.3%, і, за прогнозами, досягне $ 4.2 трлн. За 2030 зі середньорічним темпом зростання 3.4% (PwC). Це робить машинобудування та розвідку однією з небагатьох галузей з оборотом у трильйон доларів, які все ще зростають у великих масштабах.
Глобальна реклама вперше перевищила 1 трильйон доларів у 2025 році, прямуючи до $ 1.4 трлн. За 2030, із цифровим заявленням 73% від загальних світових витрат на рекламу у 2026 році. Сигнали про те, що рекламні стратегії, орієнтовані на цифрові технології, тепер є стратегією за замовчуванням, а не альтернативою.
Загальний дохід від OTT досяг 226.6 мільярда доларів у 2025 році, що на 13.9% більше, ніж минулого року, і, за прогнозами, досягне $ 304 мільярда за 2030. Стратегії пакетів та рівні з підтримкою реклами – це наступний рубіж зростання для стрімінгових платформ.
Прогнозується, що дохід від відеоігор становитиме 205 мільярдів доларів у 2026 році, причому мобільні ігри займають понад 50% від загальної частки. Ігри тепер є центральним елементом культури, а не другорядним для неї — це обов'язковий канал для вражень від бренду.
Команда економіка творців оцінюється понад 250 мільярдів доларів у всьому світі в 2026 році, за прогнозами аналітиків $ 500 мільярда за 2030. Творці не є доповненням до медіастратегії; вони є незалежним рівнем дистрибуції.
Штучний інтелект у сфері медіа та розваг оцінювався в 14–24 мільярди доларів у 2025 році, з прогнозами до 139–256 мільярдів доларів до 2034 року залежно від джерела дослідження. Штучний інтелект не прийде в медіаВін вже є всередині кожної системи рекомендацій, системи таргетингу реклами та виробничого процесу.
За прогнозами, споживачі США проводитимуть майже 13 годин на день, переглядаючи медіа, із середнім глобальним використанням соціальних мереж на рівні 2 години 21 хвилина щодня. Увага максимально фрагментована. Охоплення тепер вимагає багатоплатформної присутності, а не домінування одного каналу.
66% домогосподарств США більше не підписані на традиційне платне телебачення, В той час Витрати на рекламу на CTV досягли 37.95 мільярда доларів у 2026 році. Відмова від кабельного телебачення — це не тренд. Це усталений стан споживання американських медіа.
Глобальний дохід від музичних записів зріс на 6.4% до 31.7 мільярда доларів у 2025 році, з урахуванням потокового передавання 69% від цієї загальної кількості. Стрімінгова музика є зрілою, але не сповільнюється, а жива музика є її найшвидше зростаючим доповненням.
Ринок моніторингу та оцінки в Азіатсько-Тихоокеанському регіоні у 2026 році оцінюється в 1.43 трильйона доларів., зростаючи на 4.24% у середньому. Азіатсько-Тихоокеанський регіон – це місце, де відбувається наступна хвиля зростання – орієнтоване на мобільні пристрої, багатомовне та зумовлене локальним контентом.
Розмір та зростання світового ринку (2025–2030)
Загальний розмір ринку та сукупний річний темп зростання (CAGR)
Глобальна індустрія розваг та медіа створила $ 3.5 трлн у 2025, згідно з «Глобальним оглядом розваг та медіа на 2026–2030 роки» від PwC, який охоплює 12 сегментів на 53 територіях. У 2025 році галузь зросла на 5.3%, і, за прогнозами, у 2026 році зросте ще на 4.6%. Протягом усього п'ятирічного періоду до 2030 року PwC прогнозує… 3.4% CAGR, прибувши на $ 4.2 трлн у загальному річному доході. Це означає приблизно Буде розблоковано 600 мільярдів доларів нових доходів відтепер і до 2030 року — надзвичайна цифра, яка допомагає пояснити, чому капітал продовжує надходити в сектор, незважаючи на широко обговорювані проблеми окремих гравців із прибутковістю.
Трьома основними стовпами доходів є зв'язок (найбільший, приблизно 1.3 трильйона доларів США щорічно), реклама (найшвидше зростаюча) та витрати на споживчий контент (найбільш структурно порушені). Зв'язок зростатиме помірно зі середньорічним темпом зростання 2.3% до 1.5 трильйона доларів США до 2030 року, оскільки широкосмуговий доступ стане комерціалізованим. З іншого боку, інтернет-реклама прискорилася на 12.2% лише у 2025 році, досягнувши 755.6 млрд доларів і очікується, що він вразить $ 1.1 трлн. За 2030 — єдиний найдинамічніший пул доходів у галузі.
Структурний перехід від традиційних до цифрових доходів
Доходи традиційного телебачення впали 2.7% у 2025 році до 360.5 млрд доларів і продовжуватиме знижуватися зі середньорічним темпом зростання 0–1.1% до 2030 року, завершивши свій шлях на рівні приблизно 341 мільярда доларів. Тим часом цифрові формати, включаючи OTT-відео, інтернет-рекламу, цифрову музику, цифрове видавниче виробництво та цифрову зовнішню рекламу, щороку разом набирають частку. До 2030 року цифрові технології становитимуть переважну більшість доходів галузі. Стратегічний висновок не є малопомітним: будь-який медіабізнес, який досі переважно організований навколо лінійних, традиційних форматів, справляється зі спадом, а не будує на зростанні.
Регіональний розподіл
область | Розмір ринку на 2026 рік (орієнтовно) | Драйвер зростання |
Північна Америка | Найбільший єдиний ринок | Насичення підписками стимулює зростання рівнів з підтримкою реклами |
Азіатсько-Тихоокеанський регіон | 1.43 трильйона доларів США (середньорічне зростання 4.24%) | Мобільна аудиторія, контент місцевою мовою, крикет та корейські дорами |
Індія | ~30.9 млрд доларів США (оцінка 2026 року), зростання ~5.8% у середньому до 2028 року | JioHotstar, місцевий OTT-сервіс, стане 4-м за величиною ринком телевізійної реклами до 2026 року |
Європа | Зрілий з консолідаційною активністю | Партнерство суспільного мовника зі стрімінговими гігантами |
Ринки, що розвиваються | Високі темпи зростання у відсотках | Проникнення Інтернету, мобільні платежі та розширення креативної економіки |
Північна Америка залишається найбільшим окремим джерелом доходів, але вона також є найбільш насиченим ринком для підписок. Азіатсько-Тихоокеанський регіон – це регіон, де темпи зростання структурно вищі, що зумовлено населенням, яке відмовилося від настільного інтернету та одразу перейшло на мобільні пристрої, у поєднанні з жорсткою конкуренцією за місцевий контент. Окремої згадки заслуговує Індія: вона стає полем битви для OTT-платформ, де доходи від преміум-відео AVOD швидко зростають, а використання CTV прискорюється після 2026 року. Сектори електронної комерції та креатив-економіки Латинської Америки зростають понад 20% щорічно.
Для компаній, які приймають рішення про розширення, дані вказують на регіональну локалізацію контенту як невід'ємну інвестицію, а не приємну річ.
Розподіл за сегментами: де насправді знаходиться дохід
Segment | Дохід (2025–2026) | Тенденція зростання | Основна монетизація |
Традиційне телебачення | 360.5 млрд доларів США (2025, падіння) | Зниження (−2.7%) | Продаж реклами, вартість перевезення |
OTT / Потокове відео | 226.6 млрд доларів США (загалом OTT за 2025 рік) | Високе зростання (13.9% у 2025 році) | Підписки + реклама |
Фільм / Касові збори | Відновлення; 39.5 млрд доларів до 2030 року | Помірний (CAGR 3.2%) | Продаж квитків, преміум-формати |
Музика (загальний ринок) | 125.9 млрд доларів (2025) | Стабільний (до 145.8 млрд доларів США до 2030 року) | Трансляції, підписки, прямі трансляції, ліцензування |
Відеоігри та кіберспорт | 205 млрд доларів США+ (прогноз на 2026 рік) | Високе зростання (4.6%+ у річному обчисленні) | Мікротранзакції, підписки, реклама |
Онлайн ставки | 79.5 млрд доларів США валового ... | Дуже високий (CAGR 8.5% до 2030 року) | Ставки, маржа казино |
Видавнича справа (цифрова) | Помірна | Рівний до помірного | Підписки, ліцензування |
Поза домом (OOH) | 37.9 млрд доларів США зростає до 45.8 млрд доларів США (2030) | Помірний (CAGR 3.9%) | Розміщення реклами, цифровий інвентар |
Ігри заслуговують на чітку стратегічну нотку. З більш ніж 205 млрд доларів З огляду на прогнозований дохід у 2026 році та базу гравців, яка зараз становить майже половину населення світу, відеоігри не є нішевим медіапродуктом. Поєднання глибокої щоденної залученості, поведінки щодо витрат у грі та можливостей для захопливого розміщення бренду робить ігри найпереконливішим новим рекламним фронтом у галузі. Коли косметичний бренд запускає обмежену версію скіна у Fortnite, він генерує більше уваги користувачів на кожен витрачений долар, ніж майже будь-який традиційний формат.
Варто також відзначити повернення кіно. Касові збори відновлюються зі середньорічним темпом зростання 3.2%, прямуючи до 39.5 мільярда доларів до 2030 року. Рушійною силою є не ностальгія, а зростаюча цінність спільних, захопливих, неповторних вражень. Розкішні місця для сидіння, екрани великого формату та соціальна валюта відвідування культурних подій приваблюють глядачів, особливо для перегляду фільмів про події. Та сама логіка стосується вибухового зростання живої музики (до 2030 року вона перевищить 41.5 мільярда доларів) та появи розважальних закладів, таких як Sphere у Лас-Вегасі, які лише у 2025 році принесли 781 мільйон доларів доходу.
Стрімінг та OTT: підписки, відмова від кабельного телебачення та що буде далі
Масштаб потокового передавання та початок втоми
Досягнуто загального глобального доходу від OTT $ 226.6 млрд. 2025, що на 13.9% більше, ніж 199 мільярдів доларів у 2024 році. Прогнози показують, що це буде $ 304 мільярда за 2030, але темпи зростання сповільняться зі зростанням ринків. В Австралії, Іспанії, Південній Кореї та Північній Америці втома від підписок стає помітною. Концепція одночасної оплати споживачами кількох потокових підписок досягає природної стелі.
В США, 66% домогосподарств більше не підписані на традиційне платне телебачення станом на початок 2026 року, при цьому кількість абонентів кабельного телебачення скоротилася зі 105 мільйонів у 2010 році до приблизно 68.7 мільйона у 2026 році. Кабель було перервано. Натомість споживачі підписуються на потокові сервіси, але все частіше вони керують витратами, ротуючи, призупиняючи або замінюючи підписки, а не накопичуючи їх на невизначений термін.
Зростання потокового мовлення з підтримкою реклами
Структурною реакцією галузі на перенасичення підписками є агресивний розвиток рівнів, що підтримуються рекламою. OTT-реклама, наразі 19.4% доходів від OTT, зростатиме зі швидкістю 9.4% CAGR досягати 22.6% доходів від OTT до 2030 рокуДохід Netflix від реклами у 2025 році зріс більш ніж удвічі, перевищивши 1.5 мільярда доларів. Amazon Prime Video за замовчуванням перевела всю свою базу підписників на рекламний рівень у 2025 році, досягнувши 315 мільйонів глядачів щомісяця, що підтримуються рекламою, у всьому світі — більше, ніж охоплення рекламою Netflix. Disney+, Paramount+ та Peacock розширюють свої рекламні технології. Рівень потокового мовлення з підтримкою реклами більше не є продуктом зі знижкою. Він стає домінуючою моделлю споживання.
Використання пристрою та CTV
Витрати на рекламу на підключеному телебаченні досягнуть $ 37.95 млрд. 2026, при цьому CTV вперше перевершило лінійне телебачення за часом щоденного перегляду. 57% глядачів кажуть, що вони надають перевагу рекламі на домашньому телебаченні (CTV) над традиційною лінійною телевізійною рекламою. та 70% рекламодавців планують збільшити витрати на CTV приблизно на 17%Тим часом YouTube тепер має 12.5% усього часу перегляду телебачення в США (найвищий показник серед усіх стрімінгових сервісів за даними Nielsen), причому телевізійні екрани офіційно витіснили мобільні пристрої як основний пристрій для перегляду YouTube у США.
Це вказує на фундаментальну переорієнтацію: екран у вітальні стає цифровим екраном, а рекламні технології, можливості таргетування та системи вимірювання цифрових медіа стають стандартом для телевізійної реклами.
Соціальні мережі, короткі відео та економіка творців
Масштаб платформи та витрачений час
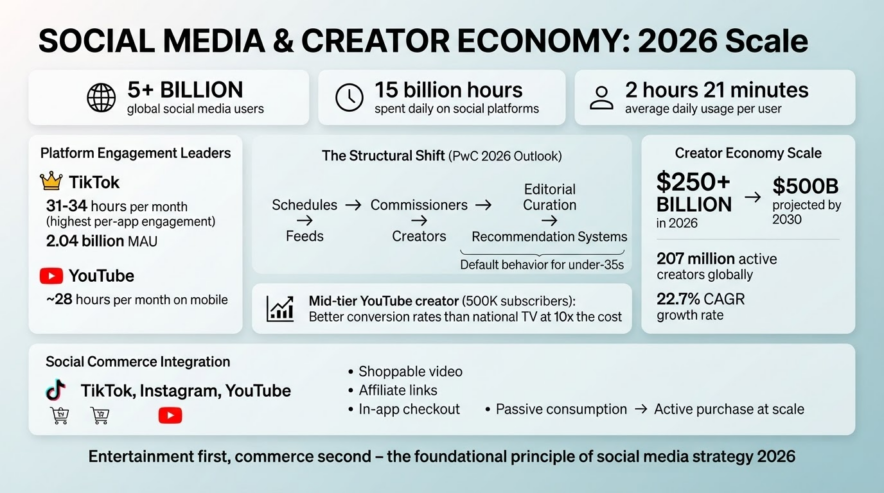
Зараз їх більше ніж 5 мільярдів користувачів соціальних мереж у світі, разом витрачаючи приблизно 15 мільярдів годин на добу на соціальних платформах. Середній користувач витрачає 2 години 21 хвилина щодня у соціальних мережах, але користувачі TikTok у середньому 31–34 години на місяць лише в додатку — найвищий показник залученості на додаток серед усіх великих платформ. YouTube посідає друге місце з приблизно 28 годинами на місяць на мобільних пристроях.
Глобальна щомісячна база активних користувачів TikTok досягла 2.04 млрд людей, Instagram та Facebook підтримують багатомільярдні бази користувачів, а регіональні платформи — Douyin та Kuaishou в Китаї, ShareChat та Moj в Індії — формують значну аудиторію на ринках, до яких західні платформи не охоплюють повною мірою.
Економіка творців у масштабі
Глобальна економіка творців оцінюється в понад 250 мільярда доларів у 2026 році, з проекціями на $ 500 мільярда за 2030. Є закінчені 207 мільйонів активних творців у всьому світі, і ринок зростає приблизно 22.7% CAGRТе, що колись вважалося екосистемою підробітку, тепер конкурує з традиційним розповсюдженням медіа як за охопленням аудиторії, так і за інтересом рекламодавців. Середній рівень YouTube-конструктора з 500 000 залучених підписників часто забезпечує кращі коефіцієнти конверсії для категорій продуктів, ніж розміщення на національному телебаченні за вдесятеро вищою ціною.
У прогнозі PwC на 2026 рік описано структурний зсув у пошуку контенту: «аудиторія все частіше відкриватиме контент через стрічки, а не розклади, творців, а не замовників, та системи рекомендацій, а не редакційне кураторство». Це не прогноз. Це вже поведінка за замовчуванням для всіх віком до 35 років.
Соціальна комерція та вплив на покупців
Соціальні платформи дедалі більше скорочують відстань між пошуком контенту та його покупкою. Для брендів розробка контенту, який функціонує насамперед як розвага, а потім як комерція, тепер є основоположним принципом стратегії соціальних мереж. Інтеграція відео з можливістю покупки, партнерських посилань та функцій оформлення замовлення в додатках у TikTok, Instagram та YouTube перетворює пасивне споживання контенту на активну купівельну поведінку у великих масштабах.
Ігри, кіберспорт та інтерактивні медіа
Прогнозується, що відеоігри генеруватимуть $ 205 млрд. 2026 — більше, ніж світові касові збори та музична індустрія разом узяті. Мобільні ігри становлять понад 50% від загального доходу від ігор, що робить ігри для смартфонів найбільшим сегментом розваг на окремій платформі. Консольні та комп’ютерні ігри залишаються високоцінними сегментами з високим рівнем залучення, особливо це стосується преміальних сюжетних ігор та ігор із живими трансляціями, які генерують постійний дохід від мікротранзакцій.
Перехресні зв'язки між ігровою сферою та іншими медіа стрімко зростають. Музиканти проводять концерти в іграх, які відвідують десятки мільйонів людей. Кінофраншизи запускаються як одночасний кінематографічний та ігровий досвід. НФЛ, НБА та Прем'єр-ліга мають спеціальні стратегії для кіберспорту та ігор. Аудиторія та доходи від кіберспорту продовжують зростати, особливо на ринках Азіатсько-Тихоокеанського регіону, а реклама в іграх та брендований досвід стають категорією, яка заслуговує на цілеспрямовані інвестиції з боку будь-якого бренду, який прагне охопити саме молоду чоловічу аудиторію.
Заглядаючи в майбутнє, потенціал хмарних ігор для усунення апаратних бар'єрів для високоякісного ігрового досвіду може значно розширити ринок, особливо в країнах, що розвиваються, де кількість володіння консолями залишається низькою.
Реклама, витрати на бренд та програмна реклама
Глобальні витрати на рекламу досягли рекордних показників $ 1.3 трлн у 2026, що на 9.1% більше, ніж у 2025 році, згідно з даними WARC. Цифрова реклама керує 73% від загальних світових витрат на медіа, при цьому світовий ринок цифрової реклами оцінюється в $ 662.3 млрд. 2026 і планується досягти $ 1.69 трлн. За 2033Тільки обсяг інтернет-реклами зріс на 12.2% у 2025 році до 755.6 мільярда доларів і прямує до 1.1 трильйона доларів до 2030 року.
Кілька змін формату змінюють фактичне розподілення бюджетів:
роздрібні ЗМІ захоплює дедалі більшу частку бюджетів на пошук. Дохід Amazon від реклами досяг 68 мільярдів доларів у 2025 році. Дохід Walmart від роздрібної торгівлі перевищив 6.4 мільярда доларів. Це аудиторії з наміром зробити покупку в момент покупки — найбільш комерційно прямий таргетинг.
Реклама на підключеному телебаченні становить 37.95 мільярда доларів у 2026 році та зростає, оскільки стрімінгові платформи розбудовують свою рекламну технологічну інфраструктуру.
Програмна цифрова зовнішня реклама зростає зі середньорічним темпом зростання 9.2%, досягнувши 26.5 мільярда доларів до 2030 року, оскільки зовнішня реклама стає динамічною, керованою даними та відображатиметься в режимі реального часу.
Соціальна комерція стискає воронку продажів від виявлення до транзакції в межах одного сеансу платформи.
Розмовний пошук за допомогою штучного інтелекту (ChatGPT, Gemini) являє собою структурну загрозу для традиційного платного пошуку, що змушує бренди думати про генеративну оптимізацію для пошукових систем (GEO) разом з SEO.
Для медіапланувальників основним викликом 2026 року є фрагментація: аудиторії розподілені по більшій кількості поверхонь, ніж може повністю охопити будь-який окремий план, і забезпечення узгодженості вимірювань на цих поверхнях залишається справді складним. Стратегія обробки даних власних джерел, партнерства в рамках «чистої кімнати» та інструменти вимірювання, що впроваджуються на основі платформи, – це інфраструктурні інвестиції, які визначають, чи достатньо точна атрибуція для оптимізації.
Штучний інтелект, автоматизація та новітні технології в медіа
Штучний інтелект у сфері медіа та розваг оцінювався в межах 14 мільярдів доларів США та 28 мільярдів доларів США у 2025–2026 роках залежно від методології дослідження, і численні прогнози передбачають, що ця цифра досягне 139–256 мільярдів доларів до 2034 рокуЦей діапазон відображає складність визначення вимірювання ШІ, вбудованого у більші платформи, а не проданого як окремий продукт.
На практиці, штучний інтелект вже вбудований у кожен основний вимір ланцюжка створення вартості моніторингу та оцінки (M&E): системи рекомендацій (Netflix, Spotify, YouTube), таргетинг реклами (Google, Meta, Amazon), переклад та дубляж контенту для глобального розповсюдження, інструменти редагування та виробництва за допомогою штучного інтелекту, створення персоналізованих розсилок та все частіше створення синтетичних медіа. Злиття з OmnicomIPG у 2025 році чітко назвало оптимізацію кампаній на основі штучного інтелекту центральним обґрунтуванням свого проекту. Publicis заплатила 2.2 мільярда доларів за LiveRamp у середині 2026 року спеціально для посилення своїх можливостей у сфері даних, ідентифікації та медіа-баїнгу на основі штучного інтелекту.
Стратегічна можливість для менших творців контенту та регіональних медіакомпаній є особливо важливою. Інструменти штучного інтелекту значно знижують вартість та технічні бар'єри для високоякісного виробництва, багатомовного розповсюдження та алгоритмічної оптимізації контенту — можливостей, які раніше вимагали або масштабу, або значних бюджетів. Творець контенту регіональною мовою в Тамілнаду або видавець, що використовує цифровий контент, у Східній Європі тепер можуть конкурувати за увагу аудиторії на рівні якості, який був неможливим п'ять років тому.
Ризики однаково реальні. Довіра споживачів до контенту, створеного штучним інтелектом, є умовною: аудиторія приймає виробництво та персоналізацію за допомогою штучного інтелекту, але виявляє помітний скептицизм щодо повністю синтетичної журналістики, розваг з використанням дипфейків та творчих робіт, створених штучним інтелектом. Бренди та платформи, які використовують штучний інтелект способами, що здаються оманливими, а не ефективними чи персоналізованими, стикаються зі справжнім репутаційним викриттям, оскільки грамотність у сфері штучного інтелекту зростає серед широкої аудиторії.
Поведінка споживачів: увага, пристрої та відтік клієнтів
Очікується, що споживачі США взаємодіятимуть зі ЗМІ по всьому світу майже 13 годин на день у 2026 році, цифра, яка звучить неправдоподібно, доки не врахувати одночасне використання пристроїв: хтось, хто дивиться телевізор, гортаючи Instagram та слухаючи подкаст, технічно споживає три медіафайли одночасно. Поведінка на кількох екранах зараз є нормою, а не винятком, а використання другого екрана під час перегляду телевізора є поширеною поведінкою, яка докорінно змінює те, як може функціонувати реклама під час трансляції.
Дані про розподіл пристроїв підтверджують реальність, що на першому місці стоять мобільні пристрої, про яку йшлося раніше: смартфони лідирують за загальним часом, витраченим на використання пристроїв, підключені телевізори набирають частку для преміум-контенту довгоформатного формату, а ноутбуки та настільні комп’ютери залишаються важливими для споживання медіафайлів поруч із роботою. Розумні колонки зростають як канал розповсюдження аудіоконтенту, зокрема подкастів та музики, а щомісячні слухачі подкастів досягають нових максимумів на багатьох ринках.
Відтік підписників є визначальною бізнес-проблемою для стрімінгових платформ. Основна рушійна сила проста: тиск на ціни. Зі зростанням кількості підписок на одне домогосподарство та зростанням цін, споживачі більш охоче скасовують послугу після перегляду відео за серіалами та оформлюють повторну підписку пізніше. Платформи реагують пакетними пропозиціями, щорічними знижками на рахунки та додаванням додаткових функцій, але довгостроковим рішенням може бути перехід до моделей з підтримкою реклами, які дешевші для впровадження та з меншою ймовірністю призведуть до активного скасування.
Робочі місця, навички та трансформація робочої сили
Робоча сила в галузі ЗМІ та розваг у США стикається з найзначнішими структурними змінами з часів переходу від друкованих до цифрових технологій. Штучний інтелект не замінює креативність, але він швидко автоматизує багато виробничих, дистрибуційних та аналітичних завдань, які раніше виконували працівники середньої ланки. Барометр робочих місць зі штучним інтелектом від PwC за 2026 рік показав, що штучний інтелект створює двоколійний ринок праці: працівники, які можуть поєднувати творчий або стратегічний досвід з вільним володінням штучним інтелектом, отримують значні надбавки до заробітної плати, тоді як посади, що передбачають суто рутинні завдання обробки медіа, стикаються з тиском автоматизації.
Найбільш затребуваними навичками в галузі у 2026 році є аналітика даних, розробка швидких інженерних процесів на основі штучного інтелекту, управління спільнотою у великих масштабах, багатомовна контент-стратегія, експертиза в рекламних технологіях та вимірюваннях, а також здатність самостійно створювати високоякісні короткі відео. Дефіцит талантів є реальним і задокументованим: проекти цифрової трансформації в медіакомпаніях постійно називають нездатність наймати людей, які поєднують творчу та технічну грамотність, своїм основним вузьким місцем — не бюджет, не технології.
Для організацій це робить постійні інвестиції в підвищення кваліфікації не витратами на управління персоналом, а конкурентоспроможною можливістю. Для окремих фахівців вікно для розвитку грамотності в галузі штучного інтелекту разом із знаннями предметної області широко відкрите та закривається.
Сталий розвиток та відповідальні медіа
Екологічний вплив медіаіндустрії все частіше перевіряється аудиторією, інвесторами та регуляторами. Потокова інфраструктура є значним і зростаючим споживачем електроенергії: центри обробки даних, що обслуговують глобальну доставку відео, складають значну і зростаючу частку загального споживання енергії в цифровому світі. Потокова індустрія почала вирішувати цю проблему за допомогою інвестицій у відновлювані джерела енергії для серверної інфраструктури, підвищення ефективності кодеків, що зменшує споживання пропускної здатності на потік, та стандартів звітності про сталий розвиток, запозичених із суміжних технологічних секторів.
Що стосується виробництва, то рух за «зелене» виробництво у кіно- та телеіндустрії набрав значного імпульсу після переоцінки припущень щодо робочого процесу під час пандемії. Продукція, сертифікована за «зеленими» рамками, є стандартом для великих студійних релізів у Північній Америці та Європі, а вимоги до звітності ESG починають впливати на діяльність медіакомпаній таким чином, що показники сталого розвитку стануть конкурентним та фінансовим фактором, а не лише репутаційним.
Очікування споживачів також формують це: молодша аудиторія, особливо покоління Z, постійно віддає перевагу брендам і платформам, які демонструють справжню відданість екологічній безпеці, а не тим, які виконують її лише косметично.
Практичні висновки для різних зацікавлених сторін
Для маркетологів та рекламодавців
Частка цифрових рекламних витрат у світі на рівні 73% означає, що лояльність до традиційних каналів зараз є досить дорогою. CTV та роздрібні медіа заслуговують на окремі позиції в будь-якому плані на 2026 рік, а не на експериментальні асигнування. Інфраструктура даних власних ресурсів не є необов'язковою: оскільки таргетинг на основі штучного інтелекту стає стандартом, якість даних про вашу аудиторію визначає максимальну ефективність вашої кампанії. Партнерські відносини з творцями у вашій цільовій демографічній групі постійно перевершуватимуть еквівалентні покупки в традиційних розміщеннях за показниками розгляду та конверсії. А перехід до генеративної оптимізації для пошукових систем означає, що присутність вашого бренду в результатах пошуку на основі штучного інтелекту потребує активного управління, а не пасивної надії.
Для медіакомпаній та платформ
Пакет повернувся, але в іншій формі. Підписки на один продукт стикаються зі структурним тиском відтоку; платформи, які можуть пропонувати розважальний, спортивний, ігровий та соціальний контент в одному інтерфейсі, значно зменшать наміри скасувати підписку. Локалізація контенту – це розблокування доходу, а не витрати: Індія, Південно-Східна Азія та Латинська Америка пропонують найвищі темпи зростання для OTT-платформ, готових інвестувати в контент регіональними мовами. Рівні з підтримкою реклами слід розглядати як основний продукт, а не як резервний варіант. А придбання преміальної інтелектуальної власності — спортивних прав, франчайзингового контенту, прямих трансляцій — є найбільш захищеним активом в економіці платформ.
Для творців та інфлюенсерів
Економіка творців у розмірі 250 мільярдів доларів є реальною, але вона також консолідується. Творець середнього рівня з глибокою нішевою залученістю є більш комерційно життєздатним, ніж мега-інфлюенсер із широким, але невеликим охопленням у багатьох категоріях продуктів. Інструменти штучного інтелекту для продакшену, перекладу та SEO-оптимізації тепер доступні за низькою ціною — їх використання є мультиплікатором можливостей, а не шахрайством. Диверсифікація між потоками доходів (угоди з брендами, підписки, цифрові продукти, прямі трансляції) — це управління ризиками: алгоритм жодної платформи не є достатньо стабільним, щоб бути вашим єдиним джерелом доходу. А кросплатформне розповсюдження — створення аудиторії на TikTok, монетизація на YouTube, продаж через Substack або Patreon — є стандартною операційною моделлю професійного творця у 2026 році.
Для інвесторів та політиків
Прогнозовані до 2030 року нові доходи від моніторингу та оцінки (M&E) у розмірі 600 мільярдів доларів розподілені нерівномірно: вони спрямовуються на платформи з інфраструктурою штучного інтелекту, перевагами даних власних розробників, правами на прямий ефір та присутністю на ринках, що розвиваються. Консолідація продовжиться: угода між Paramount та Warner Bros. Discovery, угода між Comcast та ITV, а також злиття агентств Omnicom та IPG є передвісниками подальших злиттів та поглинань, оскільки традиційні пули прибутку скорочуються, а масштаб стає основним конкурентним фактором. Для політиків домінування платформ зі штаб-квартирою в США у світовій цифровій рекламі та конкурентний тиск на суспільне мовлення є регуляторними питаннями, які переходять від теоретичних до нагальних на ринках Європи, Індії та Азіатсько-Тихоокеанського регіону.
Висновок: Як насправді виглядатимуть 2027–2030 роки
Дані в цій статті вказують на те, що медіа- та розважальний ландшафт 2030 року буде більше доповнений штучним інтелектом, більш живим та емпіричним, більш розподіленим між творцями та більш регіонально різноманітним, ніж будь-що, що було до нього. Домінуватимуть ті платформи, які зможуть одночасно запропонувати масштаб та ефективність алгоритмічних систем з автентичністю та творчою оригінальністю, які створює лише людська майстерність. Штучний інтелект не замінить цю майстерність. Він посилить її — і створить дедалі крутіший розрив між тими, хто використовує його стратегічно, і тими, хто цього не робить.
Чотири сили визначатимуть наступні чотири роки понад усе: Втілення (очікування того, що кожен контент і рекламний досвід будуть релевантними саме вам), довіряти (премія, яку аудиторія надає автентичним, прозорим, несинтетичним медіа у світі, наповненому контентом, створеним штучним інтелектом), sustainability (зростаючий регуляторний та споживчий тиск як на контент, так і на інфраструктуру з метою зменшення впливу на навколишнє середовище), та кросплатформний досвід (визнання того, що жоден окремий екран, платформа чи формат не володіє повним шляхом уваги споживача від відкриття до покупки та лояльності).
Медіа та розваги – це не просто галузь. Це інфраструктура, через яку передається культура, здійснюються комерційні операції, а також завойовується та утримується увага – найдефіцитніший ресурс сучасної економіки. Бізнеси, які ставляться до цього таким чином і дозволяють даним керувати своїми рішеннями, – це ті, кому належить наступний розділ.
Поширені запитання
Прогнозується, що до 2030 року світова індустрія медіа та розваг перевищить 3 трильйони доларів, що зумовлено швидким впровадженням цифрових технологій, зростанням потокового мовлення та розширенням ринків, що розвиваються. Очікується, що середні сукупні річні темпи зростання становитимуть від 7% до 10% протягом прогнозованого періоду.
Стримінгові сервіси продовжуватимуть домінувати у споживанні контенту, а бази передплатників значно зростатимуть в Азіатсько-Тихоокеанському регіоні, Латинській Америці та Африці. Конкуренція між платформами посилиться, що призведе до нових висот у сфері інвестицій в оригінальний контент та персоналізації на основі штучного інтелекту.
Так, ігровий сектор є одним із сегментів, що найшвидше розвиваються, і очікується, що він випередить кілька традиційних категорій розваг, включаючи лінійне телебачення та фізичні медіа. Хмарні та мобільні ігри є ключовими рушіями, що сприяють цій прискореній траєкторії зростання.
Азіатсько-Тихоокеанський регіон виграє від величезного та швидкозростаючого середнього класу, зростання проникнення смартфонів та державних інвестицій у цифрову інфраструктуру. Очікується, що такі країни, як Індія, Китай та Індонезія, непропорційно внесуть свій внесок у зростання світових доходів між 2026 та 2030 роками.
Безперечно, ШІ трансформує створення контенту, таргетування реклами, аналітику аудиторії та модерацію контенту, створюючи нові потоки доходів та знижуючи операційні витрати. Галузеві аналітики прогнозують, що рішення на основі ШІ можуть принести сотні мільярдів доларів доданої вартості цьому сектору до 2030 року.