Американські стартапи залучили 412.7 мільярда доларів у першій половині 2026 року.
Близько 355.9 мільярда доларів з цієї суми, або 86 відсотків, пішло на компанії, що займаються штучним інтелектом.
Все інше, від біотехнологій до споживчих додатків, розподілило решту 14 відсотків.
Роки рекордного фінансування раніше означали, що багато засновників отримували гроші. У 2026 році це означає, що це зробили лише деякі.
Концентрація, яку ніхто не планував
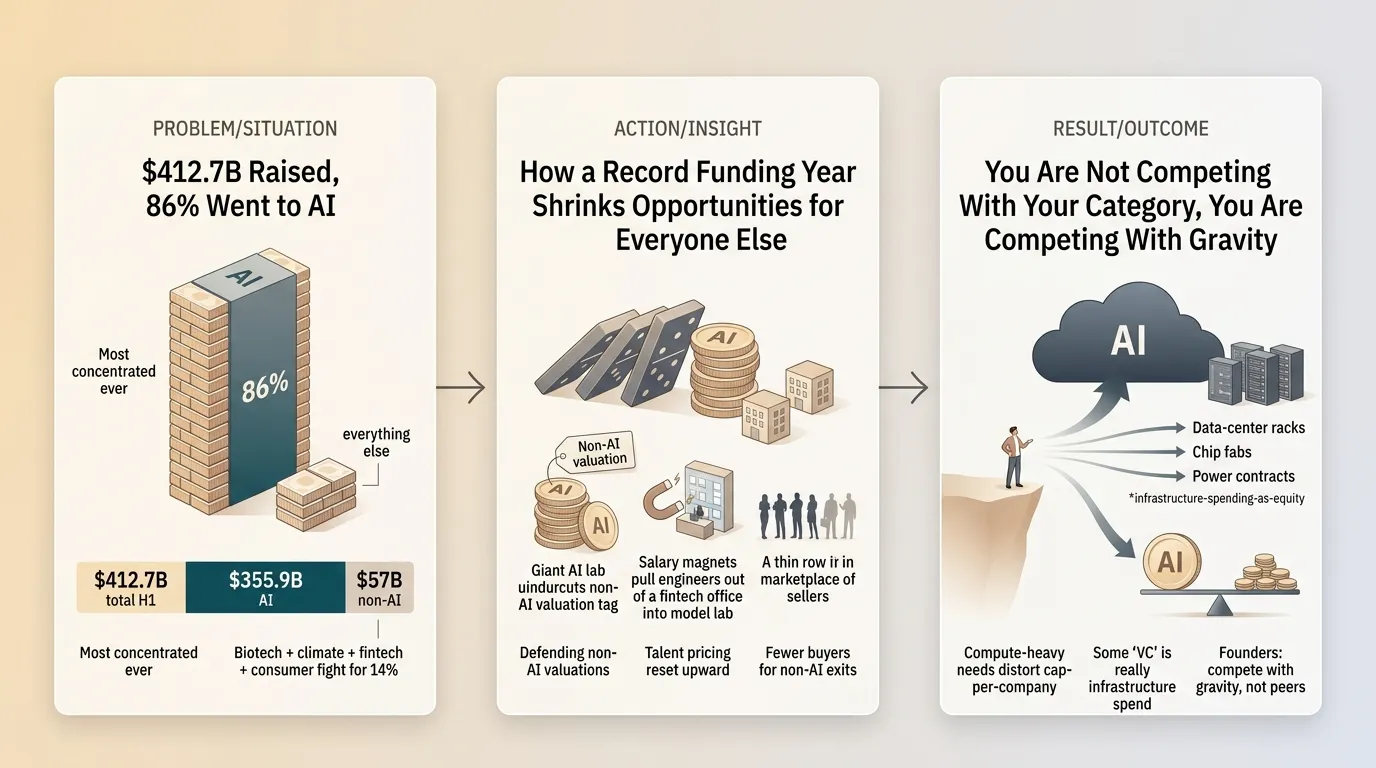
У першій половині 2026 року американські стартапи залучили 412.7 мільярда доларів, і вражаючі 86 відсотків цієї суми, близько 355.9 мільярда доларів, були спрямовані компаніям, що займаються штучним інтелектом. Це найконцентрованіший показник фінансування стартапів за всю історію.
Посидьте хвилинку з залишками. Біотехнології, клімат, фінтехнології, споживчі додатки, інструменти для розробників, торговельні майданчики, обладнання – кожна категорія, крім штучного інтелекту, разом боролися приблизно за 57 мільярдів доларів. У звичайному році це був би непоганий виграш. У році, коли один сектор взяв 355.9 мільярда доларів, це схоже на помилку округлення.
Форма буму має більше значення, ніж його розмір. У минулих циклах рекордний рік фінансування означав, що багато різних компаній отримали гроші. Цього разу рекордний рік означає, що невелика група гігантів штучного інтелекту поглинула майже все, поки інші засновники спостерігали, як кімната спорожніла.
Що це означає, якщо ви не створюєте штучний інтелект
З цього випливають три практичні наслідки, і жоден з них не є гіпотетичним.
Оцінки поза межами штучного інтелекту стає все важче захищати. Якщо партнер може вкласти 500 мільйонів доларів у модельну лабораторію з націнкою, яка приверне увагу, ваші 8 мільйонів доларів для солідного бізнесу, що не пов'язаний зі штучним інтелектом, конкуруватимуть за увагу, яку він не отримає.
Ціноутворення на таланти зруйноване. Інженери, які мали б приєднатися до фінтех-компанії у 2023 році, тепер отримують пропозиції від лабораторій з фактично необмеженими бюджетами. Орієнтири зарплат у суміжних секторах підвищуються компаніями, яким байдуже на цей орієнтир.
І математика виходу змінилася. Коли капітал концентрується так сильно, покупці також концентруються. Менше покупців, менше учасників торгів, гірші умови для засновників, які продають все, що не є активом штучного інтелекту.
Варто навести справедливий контраргумент. Частина з цих 355.9 мільярдів доларів насправді не є венчурним капіталом у класичному розумінні. Це витрати на інфраструктуру, маскувані під акціонерний капітал, гроші, які спрямовуються безпосередньо на чіпи, центри обробки даних та контракти на електроенергію, а не на експерименти з продуктами.
Компанії, що використовують багато обчислювальних ресурсів, просто потребують більше доларів на компанію, ніж будь-коли SaaS-стартапам, що завищує відсоток, не обов'язково означаючи, що дев'ять з десяти хороших ідей були ідеями штучного інтелекту.
У будь-якому разі, сигнал для засновників однаковий. Якщо ви створюєте стартапи у 2026 році та не працюєте у сфері штучного інтелекту, ви не конкуруєте з іншими стартапами у вашій категорії. Ви конкуруєте з силою сектора, який повністю поглинув аудиторію.
Швидкі посилання: