Neste exato momento, alguém em Mumbai está assistindo a uma partida de críquete no JioHotstar, enquanto seu filho adolescente joga um RPG para celular com amigos em Seul e São Paulo. Em Los Angeles, uma marca de médio porte está... Anúncios em vídeo com possibilidade de compra em uma TV conectadaEm Lagos, um criadora com 2 milhões de seguidores no TikTok acabaram de monetizar um clipe que não custou nada para produzir. E em um data center nos arredores de Amsterdã, um Modelo de IA gera legendas em 47 idiomas. para um drama que nenhum tradutor humano tocou.
Assim será a indústria de mídia e entretenimento em 2026. Não se trata mais de uma única indústria. É um ecossistema vasto e dinâmico de telas, plataformas, algoritmos, criadores, anunciantes e experiências — e é enorme. O mercado global de mídia e entretenimento gerou Receita total de US$ 3.5 trilhões em 2025.E está crescendo. Para profissionais de marketing, investidores, criadores de conteúdo e executivos de alto escalão, as estatísticas que definem esse mercado não são apenas números interessantes. Elas são o mapa que você usa para se orientar. Este artigo fornece esse mapa, totalmente atualizado até 2026, com projeções até 2030.
Resumo do Editor: Números-chave em resumo
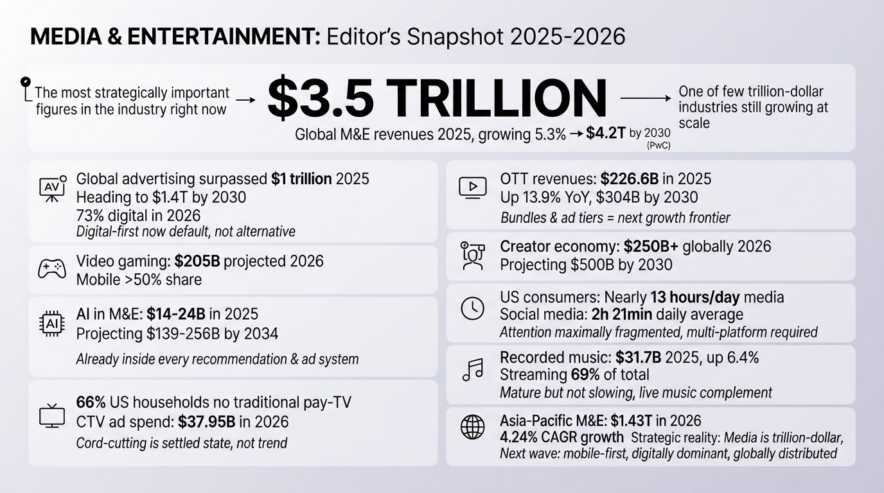
Estas são as figuras mais importantes do setor em termos estratégicos neste momento, cada uma com uma breve explicação sobre a sua relevância.
As receitas globais de mídia e entretenimento atingirão US$ 3.5 trilhões em 2025., crescendo 5.3%, e a previsão é de que alcancem $ 4.2 trilhões por 2030 com uma taxa de crescimento anual composta de 3.4% (PwC). Isso faz do setor de mídia e entretenimento um dos poucos setores que movimentam trilhões de dólares e ainda continuam crescendo em grande escala.
A publicidade global ultrapassou a marca de US$ 1 trilhão em 2025 pela primeira vez., indo em direção $ 1.4 trilhões por 2030, com reivindicações digitais 73% do investimento total em publicidade global em 2026. Indica que as estratégias de publicidade com foco no digital são agora o padrão, e não a alternativa.
A receita total de serviços OTT atingiu US$ 226.6 bilhões em 2025., com um aumento de 13.9% em relação ao ano anterior, e a previsão é de que alcance $ 304 bilhões até 2030. Estratégias de pacotes e planos com suporte de anúncios são a próxima fronteira de crescimento para plataformas de streaming.
A receita dos jogos eletrônicos está projetada em US$ 205 bilhões em 2026., com os jogos para dispositivos móveis representando mais de 50% do total. Os jogos agora são centrais para a cultura, não periféricos a ela — um canal indispensável para experiências de marca.
O A economia dos criadores está avaliada em mais de 250 bilhões de dólares. globalmente em 2026, com analistas projetando $ 500 bilhões até 2030. Os criadores não são um complemento à estratégia de mídia; eles são uma camada de distribuição independente.
A inteligência artificial (IA) na área de mídia e entretenimento foi avaliada entre US$ 14 e 24 bilhões em 2025., com projeções que variam até US$ 139 a 256 bilhões até 2034 dependendo da fonte da pesquisa. A inteligência artificial não chegará à mídia.Já está presente em todos os mecanismos de recomendação, sistemas de segmentação de anúncios e fluxos de trabalho de produção.
Prevê-se que os consumidores dos EUA passem quase 13 horas por dia consumindo mídia., com uso médio global de mídias sociais em 2 horas e 21 minutos diários. A atenção está extremamente fragmentada. O alcance agora exige presença em múltiplas plataformas, não domínio de um único canal.
66% dos lares americanos não assinam mais serviços tradicionais de TV por assinatura., enquanto Os gastos com publicidade em CTV atingirão US$ 37.95 bilhões em 2026.. O abandono da TV a cabo não é uma tendência passageira. É o estado atual do consumo de mídia nos Estados Unidos.
A receita global da música gravada cresceu 6.4%, atingindo US$ 31.7 bilhões em 2025., com o streaming representando a 69% desse total. O streaming de música é uma modalidade consolidada, mas que não está perdendo força, e a música ao vivo é o seu complemento que mais cresce.
O mercado de mídia e entretenimento da região Ásia-Pacífico deverá atingir US$ 1.43 trilhão em 2026., crescendo a uma taxa composta de crescimento anual (CAGR) de 4.24%. A região da Ásia-Pacífico é onde ocorrerá a próxima onda de crescimento — com foco em dispositivos móveis, multilíngue e impulsionada por conteúdo local.
Tamanho e crescimento do mercado global (2025–2030)
Tamanho geral do mercado e CAGR
A indústria global de entretenimento e mídia gerou $ 3.5 trilhão em 2025De acordo com o relatório Global Entertainment and Media Outlook 2026–2030 da PwC, que abrange 12 segmentos em 53 territórios, o setor cresceu 5.3% em 2025 e a previsão é de um crescimento adicional de 4.6% em 2026. Ao longo do horizonte de cinco anos, até 2030, a PwC projeta um crescimento de aproximadamente [inserir valor aqui]. 3.4% CAGR, chegando em $ 4.2 trilhões em receita anual total. Isso significa aproximadamente Serão liberados US$ 600 bilhões em novas receitas. entre agora e 2030 — um número extraordinário que ajuda a explicar por que o capital continua a fluir para o setor, apesar das muito discutidas dificuldades de rentabilidade de cada empresa.
Os três principais pilares de receita são conectividade (o maior, com aproximadamente US$ 1.3 trilhão anualmente), publicidade (o de crescimento mais rápido) e gastos do consumidor com conteúdo (o mais impactado por mudanças estruturais). A conectividade crescerá modestamente a uma taxa composta de crescimento anual de 2.3%, atingindo US$ 1.5 trilhão em 2030, à medida que a banda larga se torna uma commodity. A publicidade na internet, por outro lado, acelerou 12.2% somente em 2025, chegando a... US$ 755.6 bilhões e espera-se que atinja $ 1.1 trilhões por 2030 — a fonte de receita mais dinâmica do setor.
A mudança estrutural da receita tradicional para a receita digital.
As receitas da televisão tradicional caíram. 2.7% em 2025, atingindo US$ 360.5 bilhões. e continuará em declínio a uma taxa composta de crescimento anual (CAGR) de 0 a 1.1% até 2030, fechando em aproximadamente US$ 341 bilhões. Enquanto isso, os formatos digitais, incluindo vídeo OTT, publicidade na internet, música digital, publicação digital e mídia OOH digital, estão ganhando participação de mercado a cada ano. Até 2030, o digital representará a esmagadora maioria da receita do setor. A implicação estratégica é clara: qualquer empresa de mídia ainda organizada principalmente em torno de formatos lineares e tradicionais está administrando o declínio, não construindo para o crescimento.
Distribuição Regional
Região | Tamanho do mercado em 2026 (estimado) | Motor de crescimento |
América do Norte | Maior mercado único | A saturação do mercado de assinaturas impulsiona o crescimento dos planos com anúncios. |
Ásia-Pacífico | US$ 1.43 trilhões (CAGR de 4.24%) | Público-alvo prioritariamente mobile, conteúdo em idiomas locais, críquete e K-dramas. |
India | Aproximadamente US$ 30.9 bilhões (estimativa para 2026), com crescimento anual composto de aproximadamente 5.8% até 2028. | JioHotstar, plataforma de streaming OTT em idiomas locais, será o 4º maior mercado de anúncios de TV até 2026. |
Europa | Madura com atividade de consolidação | Parcerias entre emissoras públicas e gigantes do streaming |
Mercados emergentes | Altas taxas de crescimento percentual | penetração da internet, pagamento móvel e expansão da economia criativa |
A América do Norte continua sendo a maior fonte individual de receita, mas também é o mercado mais saturado para assinaturas. A região Ásia-Pacífico apresenta taxas de crescimento estruturalmente mais altas, impulsionadas por uma população que pulou a fase inicial da internet em computadores e migrou diretamente para dispositivos móveis, combinada com uma intensa competição local por conteúdo. A Índia merece destaque: está se tornando um campo de batalha para plataformas OTT, com as receitas de AVOD premium se expandindo rapidamente e o uso de CTV acelerando após 2026. Os setores de e-commerce e economia de criadores da América Latina estão crescendo mais de 20% ao ano.
Para empresas que tomam decisões de expansão, os dados apontam para a localização de conteúdo regional como um investimento indispensável, e não apenas um diferencial.
Análise por Segmento: Onde a Receita Realmente Está?
Segmento | Receita (2025–2026) | Tendência de crescimento | Monetização primária |
TV tradicional | US$ 360.5 bilhões (2025, em queda) | Em declínio (−2.7%) | Vendas de anúncios, taxas de transporte |
Vídeo OTT / Streaming | US$ 226.6 bilhões (total OTT de 2025) | Alto crescimento (13.9% em 2025) | Assinaturas + anúncios |
Filme / Bilheteria | Em recuperação; US$ 39.5 bilhões até 2030 | Moderado (CAGR 3.2%) | Venda de ingressos, formatos premium |
Música (mercado total) | $ 125.9B (2025) | Estável (para US$ 145.8 bilhões até 2030) | Assinaturas de streaming, eventos ao vivo, licenciamento |
Jogos de vídeo e eSports | Mais de US$ 205 bilhões (projeção para 2026) | Alto crescimento (acima de 4.6% em relação ao ano anterior) | Microtransações, assinaturas, anúncios |
Apostas Online | US$ 79.5 bilhões GGR (2025) | Muito alto (CAGR de 8.5% até 2030) | Apostas, margem da casa |
Publicação (digital) | Moderado | Plano a moderado | Assinaturas, licenciamento |
Fora de casa (OOH) | US$ 37.9 bilhões, subindo para US$ 45.8 bilhões (2030) | Moderado (CAGR 3.9%) | Posicionamento de anúncios, inventário digital |
Os jogos merecem uma análise estratégica precisa aqui. Com mais de US$ 205 bilhões Com uma receita projetada para 2026 e uma base de jogadores que agora representa quase metade da população mundial, os videogames não são um produto de nicho. A combinação de alto engajamento diário, comportamento de compra dentro do jogo e oportunidades imersivas de inserção de marcas faz dos jogos a nova fronteira publicitária mais atraente do setor. Quando uma marca de cosméticos lança uma skin de edição limitada no Fortnite, ela gera mais atenção do usuário por dólar investido do que quase qualquer formato tradicional consegue igualar.
O retorno do cinema também merece destaque. A receita de bilheteria está se recuperando com uma taxa de crescimento anual composta (CAGR) de 3.2%, caminhando para US$ 39.5 bilhões em 2030. O fator determinante não é a nostalgia, mas sim o crescente valor de experiências compartilhadas, imersivas e únicas. Poltronas de luxo, telas de grande formato e o prestígio social de participar de um evento cultural estão atraindo o público de volta, principalmente para filmes de grande orçamento. A mesma lógica se aplica ao crescimento explosivo da música ao vivo (que deve ultrapassar US$ 41.5 bilhões em 2030) e ao surgimento de espaços de entretenimento como o Sphere em Las Vegas, que sozinho gerou US$ 781 milhões em receita em 2025.
Streaming e OTT: Assinaturas, Cancelamento de TV a cabo e o que vem a seguir
A escala do streaming e o início da fadiga
A receita total global de OTT atingiu $ 226.6 bilhões em 2025, um aumento de 13.9% em relação aos US$ 199 bilhões de 2024. As projeções apontam para um valor de $ 304 bilhões até 2030Mas a taxa de crescimento diminuirá à medida que os mercados amadurecerem. Na Austrália, Espanha, Coreia do Sul e América do Norte, a saturação do mercado de assinaturas está se tornando perceptível. O conceito de consumidores pagando por várias assinaturas de streaming simultaneamente está atingindo um limite natural.
Nos E.U.A, 66% dos lares não assinam mais a TV paga tradicional. No início de 2026, o número de assinantes de TV a cabo caiu de 105 milhões em 2010 para aproximadamente 68.7 milhões em 2026. O corte de assinaturas por cabo foi inevitável. Em vez disso, os consumidores estão assinando serviços de streaming — e, cada vez mais, gerenciando os custos alternando, pausando ou substituindo assinaturas, em vez de mantê-las indefinidamente.
A ascensão do streaming com suporte de anúncios
A resposta estrutural da indústria à saturação do mercado de assinaturas é o desenvolvimento agressivo de planos com suporte de anúncios. A publicidade OTT, atualmente, 19.4% das receitas de OTT, crescerá a um 9.4% CAGR alcançar 22.6% das receitas de OTT até 2030A receita publicitária da Netflix mais que dobrou em 2025, ultrapassando US$ 1.5 bilhão. O Amazon Prime Video adotou o plano com anúncios para toda a sua base de assinantes em 2025, atingindo 315 milhões de espectadores mensais em todo o mundo — um número maior do que o da Netflix. Disney+, Paramount+ e Peacock estão expandindo suas plataformas de tecnologia de publicidade. O streaming com anúncios deixou de ser um produto de baixo custo e está se tornando o modelo de consumo dominante.
Uso de dispositivos e CTV
Os gastos com publicidade em TVs conectadas atingirão $ 37.95 bilhões em 2026, com a CTV ultrapassando a TV linear em tempo de visualização diária pela primeira vez. 57% dos telespectadores afirmam preferir anúncios em CTV (TV conectada) a anúncios tradicionais na TV linear. e 70% dos anunciantes planejam aumentar os gastos com CTV em aproximadamente 17%.O YouTube, entretanto, agora detém 12.5% de todo o tempo gasto assistindo TV nos EUA (o maior número entre todos os serviços de streaming, segundo a Nielsen), com as telas de TV ultrapassando oficialmente os dispositivos móveis como principal dispositivo de visualização do YouTube nos EUA.
Isso aponta para uma reorientação fundamental: a tela da sala de estar está se tornando uma tela digital, e a tecnologia de publicidade, a capacidade de segmentação e as estruturas de mensuração da mídia digital estão se tornando o padrão para a publicidade televisiva.
Mídias sociais, vídeos curtos e a economia do criador
Escala da plataforma e tempo gasto
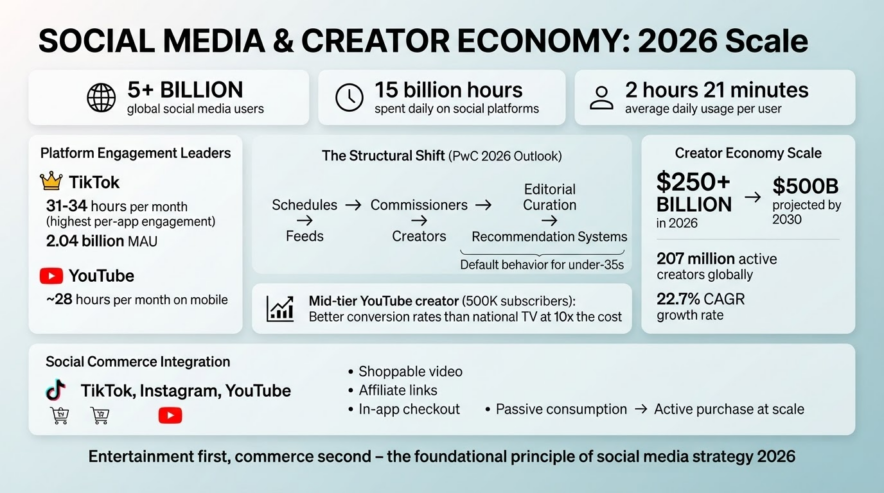
Agora existem mais de 5 bilhões de usuários de mídias sociais em todo o mundo, gastando coletivamente aproximadamente 15 bilhões de horas por dia em plataformas sociais. O usuário médio gasta 2 horas e 21 minutos diários nas redes sociais, mas os usuários do TikTok têm uma média de 31 a 34 horas por mês Somente no aplicativo, o número de horas de uso é o maior entre todas as principais plataformas. O YouTube vem em segundo lugar, com aproximadamente 28 horas mensais em dispositivos móveis.
A base global de usuários ativos mensais do TikTok atingiu 2.04 bilhõesO Instagram e o Facebook mantêm bases de usuários de bilhões de pessoas, e plataformas regionais — como Douyin e Kuaishou na China, ShareChat e Moj na Índia — estão conquistando públicos significativos em mercados que as plataformas ocidentais não alcançam completamente.
A Economia dos Criadores em Escala
Estima-se que a economia criativa global seja de mais de $ 250 bilhões em 2026, com projeções em direção a $ 500 bilhões até 2030. Há mais 207 milhões de criadores ativos globalmente, e o mercado está crescendo a uma taxa aproximada de 22.7% CAGRO que antes era visto como um ecossistema de renda extra agora rivaliza com a distribuição de mídia tradicional, tanto em alcance de público quanto em interesse dos anunciantes. Um criador de conteúdo de nível intermediário no YouTube, com 500,000 mil inscritos engajados, muitas vezes apresenta taxas de conversão melhores para categorias de produtos do que um anúncio na televisão nacional, que custa dez vezes mais.
O relatório "Perspectivas 2026" da PwC descreve uma mudança estrutural na descoberta de conteúdo: "o público descobrirá cada vez mais conteúdo por meio de feeds em vez de programações, por meio de criadores em vez de produtores e por meio de sistemas de recomendação em vez de curadoria editorial". Isso não é uma previsão. Já é o comportamento padrão para qualquer pessoa com menos de 35 anos.
Comércio social e influência na compra
As plataformas sociais estão cada vez mais encurtando a distância entre a descoberta de conteúdo e a compra. Para as marcas, criar conteúdo que funcione primeiro como entretenimento e depois como comércio tornou-se o princípio fundamental da estratégia de mídia social. A integração de vídeos com links para compra, links de afiliados e recursos de finalização de compra dentro do aplicativo no TikTok, Instagram e YouTube está transformando o consumo passivo de conteúdo em comportamento de compra ativo em larga escala.
Jogos, Esports e Mídia Interativa
Prevê-se que os jogos eletrônicos gerem $ 205 bilhões em 2026 — mais do que as indústrias globais de bilheteria e música juntas. Os jogos para dispositivos móveis representam mais de 50% da receita total de jogos, tornando os jogos para smartphones o maior segmento de plataforma única no entretenimento. Os jogos para console e PC continuam sendo segmentos de alto valor e alto engajamento, principalmente para jogos narrativos premium e títulos como serviço que geram receita recorrente de microtransações.
A convergência entre jogos e outras mídias está se multiplicando rapidamente. Músicos realizam shows virtuais com dezenas de milhões de espectadores. Franquias cinematográficas são lançadas como experiências simultâneas de cinema e jogos. A NFL, a NBA e a Premier League possuem estratégias dedicadas aos eSports e aos jogos. O público e a receita dos eSports continuam a crescer, principalmente nos mercados da Ásia-Pacífico, com a publicidade dentro dos jogos e as experiências de marca emergindo como uma categoria que merece investimento específico de qualquer marca que busque atingir o público jovem masculino.
Olhando para o futuro, o potencial dos jogos em nuvem para eliminar as barreiras de hardware que impedem experiências de jogos de alta qualidade pode expandir significativamente o mercado potencial, especialmente em economias emergentes onde a posse de consoles ainda é baixa.
Publicidade, Investimento em Marca e Programática
Os gastos globais com publicidade atingiram um recorde. $ 1.3 trilhão em 2026, um aumento de 9.1% em relação a 2025, de acordo com a WARC. A publicidade digital comanda 73% do gasto total global com mídia, com o mercado global de publicidade digital avaliado em $ 662.3 bilhões em 2026 e projetado para alcançar $ 1.69 trilhões por 2033A publicidade na internet, por si só, cresceu 12.2% em 2025, atingindo US$ 755.6 bilhões, e caminha para US$ 1.1 trilhão até 2030.
Diversas mudanças de formato estão remodelando o fluxo real dos orçamentos:
mídia de varejo está conquistando uma parcela cada vez maior dos orçamentos de busca. A receita publicitária da Amazon atingiu US$ 68 bilhões em 2025. A receita de mídia de varejo do Walmart ultrapassou US$ 6.4 bilhões. Trata-se de públicos com intenção de compra no momento da compra — a segmentação comercial mais direta possível.
Publicidade em TV conectada O mercado de publicidade online está previsto para atingir US$ 37.95 bilhões em 2026 e continuará crescendo à medida que as plataformas de streaming expandem sua infraestrutura de tecnologia publicitária.
Mídia OOH digital programática Está crescendo a uma taxa composta de crescimento anual de 9.2%, atingindo US$ 26.5 bilhões até 2030, à medida que a publicidade exterior se torna dinâmica, orientada por dados e em tempo real.
Comércio social Está comprimindo o funil desde a descoberta até a transação em uma única sessão da plataforma.
Busca conversacional via IA (ChatGPT, Gemini) representa uma ameaça estrutural à pesquisa paga tradicional, forçando as marcas a pensarem em otimização generativa de mecanismos de busca (GEO) juntamente com SEO.
Para os planejadores de mídia, o principal desafio de 2026 é a fragmentação: o público está distribuído por mais plataformas do que qualquer plano individual pode abranger completamente, e a consistência das métricas nessas plataformas continua sendo um grande desafio. Estratégias de dados primários, parcerias com ambientes de análise independentes e ferramentas de mensuração nativas de cada plataforma são os investimentos em infraestrutura que determinam se a atribuição é precisa o suficiente para otimizar a estratégia.
Inteligência Artificial, Automação e Tecnologias Emergentes na Mídia
A inteligência artificial na mídia e no entretenimento foi avaliada entre US$ 14 bilhões e US$ 28 bilhões em 2025–2026 Dependendo da metodologia de pesquisa, e várias previsões projetam que esse número atingirá US$ 139 a 256 bilhões até 2034A amplitude reflete o desafio de definição de mensurar a IA que está incorporada em plataformas maiores, em vez de ser vendida como um produto independente.
Na prática, a IA já está incorporada em todas as principais dimensões da cadeia de valor de mídia e entretenimento: mecanismos de recomendação (Netflix, Spotify, YouTube), segmentação de anúncios (Google, Meta, Amazon), tradução e dublagem de conteúdo para distribuição global, ferramentas de edição e produção assistidas por IA, geração de newsletters personalizadas e, cada vez mais, criação de mídia sintética. A fusão OmnicomIPG em 2025 citou explicitamente a otimização de campanhas orientada por IA como ponto central de sua justificativa. A Publicis pagou US$ 2.2 bilhões pela LiveRamp em meados de 2026 especificamente para fortalecer seus recursos de compra de mídia baseados em dados, identidade e IA.
A oportunidade estratégica para criadores menores e empresas de mídia regionais é particularmente significativa. As ferramentas de IA estão reduzindo drasticamente o custo e a barreira técnica para produção de alta qualidade, distribuição multilíngue e otimização algorítmica de conteúdo — capacidades que antes exigiam escala ou orçamentos substanciais. Um criador de conteúdo em idioma regional em Tamil Nadu ou uma editora nativa digital no Leste Europeu agora pode competir pela atenção do público com um nível de qualidade que era impossível há cinco anos.
Os riscos são igualmente reais. A confiança do consumidor em conteúdo gerado por IA é condicional: o público aceita a produção e a personalização assistidas por IA, mas demonstra um ceticismo considerável em relação ao jornalismo totalmente sintético, ao entretenimento deepfake e ao trabalho criativo produzido por IA. Marcas e plataformas que utilizam IA de maneiras que parecem enganosas — em vez de eficientes ou personalizadas — enfrentam uma exposição genuína à sua reputação, à medida que o conhecimento sobre IA aumenta entre o público em geral.
Comportamento do consumidor: atenção, dispositivos e rotatividade
Prevê-se que os consumidores dos EUA interajam com os meios de comunicação em diversas áreas. quase 13 horas por dia em 2026Um número que parece implausível até considerarmos o uso simultâneo de dispositivos: alguém assistindo televisão enquanto navega no Instagram e ouve um podcast, tecnicamente, consumiu três tipos de mídia simultaneamente. O comportamento multitelas agora é a norma, e não a exceção, e o uso de uma segunda tela durante a visualização de televisão é um comportamento comum que muda fundamentalmente a forma como a publicidade durante uma transmissão pode funcionar.
Os dados de segmentação por dispositivo reforçam a realidade de prioridade aos dispositivos móveis abordada anteriormente, com os smartphones liderando o tempo total gasto, as TVs conectadas ganhando participação no consumo de conteúdo premium de longa duração e laptops e desktops permanecendo importantes para o consumo de mídia relacionado ao trabalho. Os alto-falantes inteligentes estão crescendo como um canal de distribuição para conteúdo de áudio, principalmente podcasts e música, com o número de ouvintes mensais de podcasts atingindo novos recordes em diversos mercados.
A rotatividade de assinaturas é um desafio crucial para as plataformas de streaming. O principal fator é simples: a pressão dos custos. Com o aumento do número de assinaturas por domicílio e a consequente elevação dos preços, os consumidores estão mais propensos a cancelar um serviço após uma maratona de séries e a assinar novamente mais tarde. As plataformas estão respondendo com ofertas de pacotes, descontos na assinatura anual e adição de recursos — mas a solução a longo prazo pode ser a transição para modelos com suporte de anúncios, que são mais baratos de implementar e menos propensos a gerar cancelamentos.
Empregos, Competências e a Transformação da Força de Trabalho
A força de trabalho da mídia e do entretenimento nos EUA está enfrentando sua mudança estrutural mais significativa desde a transição da mídia impressa para a digital. A IA não está substituindo a criatividade, mas está automatizando rapidamente muitas das tarefas de produção, distribuição e análise que antes eram desempenhadas por profissionais de nível intermediário. O Barômetro de Empregos em IA de 2026 da PwC constatou que a IA está criando um mercado de trabalho de duas vertentes: profissionais que conseguem combinar expertise criativa ou estratégica com domínio da IA estão obtendo salários significativamente maiores, enquanto funções que envolvem tarefas puramente rotineiras de processamento de mídia sofrem pressão da automação.
As habilidades mais requisitadas no setor em 2026 são análise de dados, engenharia de prompts de IA e design de fluxo de trabalho, gestão de comunidades em larga escala, estratégia de conteúdo multilíngue, expertise em tecnologia de anúncios e mensuração, e a capacidade de produzir vídeos curtos de alta qualidade de forma independente. A escassez de talentos é real e comprovada: projetos de transformação digital em empresas de mídia frequentemente apontam a dificuldade em contratar profissionais que combinem fluência criativa e técnica como seu principal obstáculo — não o orçamento, nem a tecnologia.
Para as organizações, isso significa que o investimento contínuo em aprimoramento profissional não é uma despesa de RH, mas sim uma capacidade competitiva. Para os profissionais individualmente, a oportunidade de desenvolver conhecimento em IA, aliada à expertise na área, está se abrindo e fechando ao mesmo tempo.
Sustentabilidade e mídia responsável
A pegada ambiental da indústria da mídia é cada vez mais analisada pelo público, investidores e órgãos reguladores. A infraestrutura de streaming é uma consumidora significativa e crescente de eletricidade: os data centers que atendem à distribuição global de vídeo representam uma parcela substancial e crescente do consumo total de energia do setor digital. A indústria de streaming começou a abordar essa questão por meio de investimentos em energia renovável para infraestrutura de servidores, melhorias na eficiência dos codecs que reduzem o consumo de largura de banda por transmissão e padrões de relatórios de sustentabilidade adotados de setores tecnológicos adjacentes.
Na área da produção, o movimento de produção verde na indústria cinematográfica e televisiva ganhou impulso significativo desde a reavaliação das premissas de fluxo de trabalho durante a pandemia. Produções certificadas por estruturas verdes são padrão para grandes lançamentos de estúdios na América do Norte e na Europa, e os requisitos de relatórios ESG estão começando a impactar as operações das empresas de mídia de maneiras que farão do desempenho em sustentabilidade uma consideração competitiva e financeira, e não apenas de reputação.
As expectativas dos consumidores também estão moldando esse cenário: o público mais jovem, particularmente a Geração Z, demonstra uma preferência consistente por marcas e plataformas que demonstram um compromisso ambiental genuíno em detrimento daquelas que o fazem apenas de forma superficial.
Lições práticas para diferentes partes interessadas
Para profissionais de marketing e anunciantes
A participação do digital nos gastos com publicidade, atingindo 73% globalmente, significa que a fidelização aos canais tradicionais agora representa um custo significativo. A CTV (TV conectada) e a mídia no varejo merecem rubricas específicas em qualquer planejamento para 2026, e não alocações experimentais. A infraestrutura de dados primários não é opcional: à medida que a segmentação por IA se torna padrão, a qualidade dos dados do seu público-alvo determina o potencial máximo de desempenho da sua campanha. Parcerias com criadores de conteúdo do seu público-alvo terão um desempenho consistentemente superior a compras equivalentes em mídias tradicionais, tanto em termos de consideração quanto de conversão. E a transição para a otimização generativa de mecanismos de busca significa que a presença da sua marca nos resultados de busca da IA precisa de gestão ativa, e não de mera esperança.
Para empresas e plataformas de mídia
O modelo de assinatura em pacote está de volta, mas em um formato diferente. Assinaturas de produto único enfrentam uma pressão estrutural de cancelamento; plataformas que oferecem entretenimento, esportes, jogos e conteúdo social em uma única interface reduzirão significativamente a intenção de cancelamento. A localização de conteúdo é uma forma de desbloquear receita, não um custo: Índia, Sudeste Asiático e América Latina oferecem as maiores taxas de crescimento para plataformas OTT dispostas a investir em conteúdo em idiomas regionais. Planos com anúncios devem ser tratados como produto principal, não como recurso de contingência. E a aquisição de propriedade intelectual premium — direitos esportivos, conteúdo de franquias, eventos ao vivo — é o ativo mais defensável em uma economia de plataformas.
Para criadores de conteúdo e influenciadores
A economia dos criadores, avaliada em US$ 250 bilhões, é real, mas também está se consolidando. O criador de conteúdo de nível intermediário, com profundo engajamento em um nicho específico, é mais viável comercialmente do que o mega-influenciador com alcance amplo, porém superficial, em diversas categorias de produtos. Ferramentas de IA para produção, tradução e otimização de SEO agora estão acessíveis a baixo custo — usá-las é um multiplicador de capacidades, não uma trapaça. A diversificação das fontes de receita (parcerias com marcas, assinaturas, produtos digitais, eventos ao vivo) é uma forma de gestão de riscos: nenhum algoritmo de plataforma é estável o suficiente para ser sua única fonte de renda. E a distribuição multiplataforma — construir audiência no TikTok, monetizar no YouTube, vender pelo Substack ou Patreon — é o modelo operacional padrão para criadores de conteúdo profissionais em 2026.
Para investidores e formuladores de políticas
Os US$ 600 bilhões em novas receitas projetadas para mídia e entretenimento até 2030 não estão distribuídos igualmente: o fluxo se concentra em plataformas com infraestrutura de IA, vantagens em dados primários, direitos de conteúdo ao vivo e presença em mercados emergentes. A consolidação continuará: o acordo entre a Paramount e a Warner Bros. Discovery, a fusão entre a Comcast e a ITV e a fusão das agências Omnicom e IPG são prenúncios de mais fusões e aquisições, à medida que as reservas de lucro tradicionais diminuem e a escala se torna o principal diferencial competitivo. Para os formuladores de políticas, o domínio das plataformas com sede nos EUA na publicidade digital global e a pressão competitiva sobre as emissoras de serviço público representam questões regulatórias que estão deixando de ser teóricas para se tornarem urgentes em mercados da Europa, Índia e Ásia-Pacífico.
Conclusão: Como será, de fato, o período de 2027 a 2030?
Os dados deste artigo apontam para um cenário de mídia e entretenimento em 2030 mais aprimorado por IA, mais ao vivo e experiencial, mais distribuído pelos criadores e mais diversificado regionalmente do que qualquer coisa que tenha existido antes. As plataformas dominantes serão aquelas que conseguirem oferecer simultaneamente a escala e a eficiência dos sistemas algorítmicos com a autenticidade e a originalidade criativa que somente o trabalho humano produz. A IA não substituirá esse trabalho. Ela o amplificará — e criará uma separação cada vez maior entre aqueles que a utilizam estrategicamente e aqueles que não o fazem.
Quatro forças definirão os próximos quatro anos acima de todas as outras: Personalização (a expectativa de que todo conteúdo e experiência publicitária seja especificamente relevante para você), confiabilidade (a importância que o público atribui a conteúdos autênticos, transparentes e não sintéticos num mundo inundado de conteúdo gerado por IA), sustentabilidade (a crescente pressão regulatória e do consumidor sobre o conteúdo e a infraestrutura para reduzir o impacto ambiental), e experiência multiplataforma (o reconhecimento de que nenhuma tela, plataforma ou formato isolado detém o controle total da jornada de atenção do consumidor, da descoberta à compra e à fidelização).
Mídia e entretenimento não são apenas uma indústria. São a infraestrutura por meio da qual a cultura é transmitida, o comércio é realizado e a atenção — o recurso mais escasso da economia moderna — é conquistada e mantida. As empresas que a tratam dessa forma e permitem que os dados orientem suas decisões serão as que dominarão o próximo capítulo.
Perguntas frequentes
Prevê-se que a indústria global de mídia e entretenimento ultrapasse os US$ 3 trilhões até 2030, impulsionada pela rápida adoção digital, pelo crescimento do streaming e pela expansão dos mercados emergentes. Espera-se que as taxas de crescimento anual composto fiquem entre 7% e 10% durante o período de previsão.
Os serviços de streaming continuarão a dominar o consumo de conteúdo, com bases de assinantes expandindo-se significativamente na Ásia-Pacífico, América Latina e África. A competição entre as plataformas se intensificará, impulsionando o investimento em conteúdo original e personalização baseada em inteligência artificial a novos patamares.
Sim, o setor de jogos é um dos segmentos de crescimento mais rápido e espera-se que supere diversas categorias tradicionais de entretenimento, incluindo TV linear e mídia física. Jogos em nuvem e jogos para dispositivos móveis são os principais impulsionadores dessa trajetória de crescimento acelerado.
A região Ásia-Pacífico se beneficia de uma classe média numerosa e em rápida expansão, da crescente penetração de smartphones e de investimentos governamentais em infraestrutura digital. Espera-se que países como Índia, China e Indonésia contribuam de forma desproporcional para o crescimento da receita global entre 2026 e 2030.
Sem dúvida, a IA está transformando a criação de conteúdo, a segmentação de anúncios, a análise de público e a moderação de conteúdo, criando novas fontes de receita e reduzindo custos operacionais. Analistas do setor preveem que as soluções baseadas em IA poderão contribuir com centenas de bilhões de dólares em valor agregado ao setor até 2030.