In questo momento, qualcuno a Mumbai sta guardando una partita di cricket su JioHotstar mentre il suo adolescente gioca a un gioco di ruolo per dispositivi mobili con gli amici a Seul e San Paolo. A Los Angeles, un marchio di medie dimensioni sta Annunci video acquistabili su una TV connessa. A Lagos, un creatore con 2 milioni di follower su TikTok ho appena monetizzato una clip che non è costata nulla da produrre. E in una server farm fuori Amsterdam, un Il modello di intelligenza artificiale sta generando sottotitoli in 47 lingue. per un dramma che nessun traduttore umano ha mai toccato.
Ecco come si presenta l'industria dei media e dell'intrattenimento nel 2026. Non è più un'unica industria. È un ecosistema vasto e in rapida evoluzione di schermi, piattaforme, algoritmi, creatori, inserzionisti ed esperienze, ed è enorme. Il mercato globale dei media e dell'intrattenimento ha generato 3.5 trilioni di dollari di entrate totali nel 2025E continua a crescere. Per i professionisti del marketing, gli investitori, i creatori di contenuti e i dirigenti di alto livello, le statistiche che definiscono questo settore non sono solo numeri interessanti. Sono la mappa con cui orientarsi. Questo articolo vi offre proprio quella mappa, completamente aggiornata fino al 2026 con proiezioni fino al 2030.
Riepilogo a cura della redazione: i dati chiave in sintesi
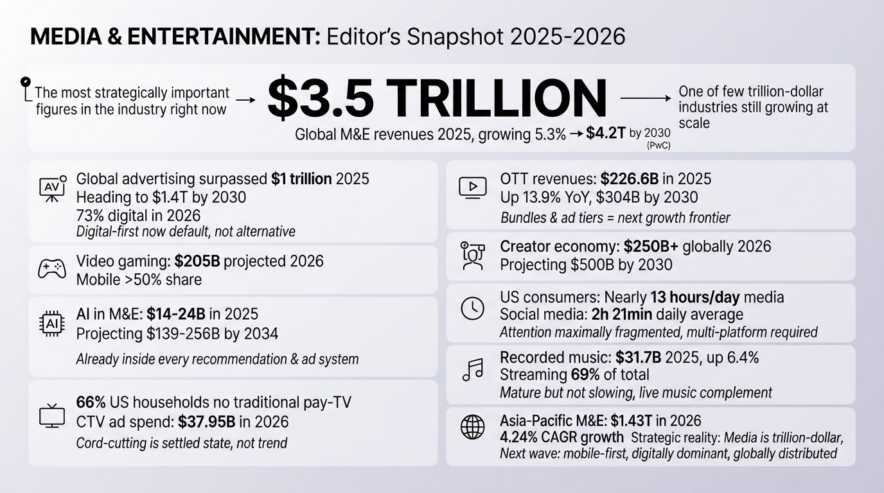
Queste sono le figure strategicamente più importanti del settore al momento, ognuna con una breve nota sul perché sia rilevante.
Nel 2025 i ricavi globali del settore media e intrattenimento hanno raggiunto i 3.5 miliardi di dollari., in crescita del 5.3%, e si prevede che raggiungeranno $ 4.2 trilioni di 2030 con un CAGR del 3.4% (PwC). Questo rende il settore M&E uno dei pochi settori da mille miliardi di dollari che continua a crescere su larga scala.
Nel 2025, per la prima volta, il budget pubblicitario globale ha superato i 1 miliardi di dollari., dirigendosi verso $ 1.4 trilioni di 2030, con rivendicazione digitale Il 73% della spesa pubblicitaria globale totale nel 2026. Segnali che le strategie pubblicitarie incentrate sul digitale sono ormai la norma, non più l'alternativa.
Nel 2025 i ricavi totali dei servizi OTT hanno raggiunto i 226.6 miliardi di dollari., in aumento del 13.9% su base annua, si prevede che raggiungerà $ 304 miliardi entro 2030. Le strategie di aggregazione e i piani tariffari supportati dalla pubblicità rappresentano la prossima frontiera di crescita per le piattaforme di streaming.
Si prevede che il fatturato dei videogiochi raggiungerà i 205 miliardi di dollari nel 2026., con i giochi per dispositivi mobili che detengono oltre il 50% della quota totale. Il gaming è ormai centrale nella cultura, non più marginale: un canale imprescindibile per le esperienze di marca.
Migliori L'economia dei creatori ha un valore di oltre 250 miliardi di dollari. globale nel 2026, con gli analisti che prevedono $ 500 miliardi entro 2030. I creatori di contenuti non sono un complemento alla strategia mediatica; costituiscono un livello di distribuzione indipendente.
Nel 2025 il valore dell'intelligenza artificiale nei media e nell'intrattenimento era stimato tra i 14 e i 24 miliardi di dollari., con proiezioni che vanno da 139-256 miliardi di dollari entro il 2034 a seconda della fonte di ricerca. L'intelligenza artificiale non arriverà nei mediaÈ già presente in ogni motore di raccomandazione, sistema di targeting pubblicitario e flusso di lavoro di produzione.
Si prevede che i consumatori statunitensi trascorreranno quasi 13 ore al giorno sui media, con un utilizzo medio globale dei social media pari a 2 ore e 21 minuti al giorno. L'attenzione è estremamente frammentata. Per raggiungere un pubblico efficace è necessaria una presenza su più piattaforme, non il dominio di un singolo canale.
Il 66% delle famiglie statunitensi non è più abbonato alla pay-TV tradizionale. mentre la lavorazione del prodotto finito avviene negli stabilimenti del nostro partner Nel 2026 la spesa pubblicitaria per la CTV raggiungerà i 37.95 miliardi di dollari.. Il "taglio del cavo" non è una moda passeggera. È la normalità nel consumo dei media negli Stati Uniti.
Nel 2025, il fatturato globale della musica registrata è cresciuto del 6.4%, raggiungendo i 31.7 miliardi di dollari., con contabilità in streaming per il 69% di quel totale. Lo streaming musicale è un settore maturo, ma non in fase di rallentamento, e la musica dal vivo ne rappresenta il complemento in più rapida crescita.
Il mercato dei media e dell'intrattenimento nella regione Asia-Pacifico raggiungerà un valore di 1.43 miliardi di dollari nel 2026., con un tasso di crescita annuo composto (CAGR) dell'4.24%. La regione Asia-Pacifico è il luogo in cui si verificherà la prossima ondata di crescita: mobile-first, multilingue e trainata dai contenuti locali.
Dimensioni e crescita del mercato globale (2025-2030)
Dimensioni complessive del mercato e CAGR
L'industria globale dell'intrattenimento e dei media ha generato $ 3.5 trilioni in 2025Secondo il Global Entertainment and Media Outlook 2026-2030 di PwC, che copre 12 segmenti in 53 territori, il settore è cresciuto del 5.3% nel 2025 e si prevede che crescerà ulteriormente del 4.6% nel 2026. Nell'arco dell'intero quinquennio fino al 2030, PwC prevede una crescita del 5,3% nel 2025. 3.4% CAGR, arrivare a $ 4.2 trilioni in totale fatturato annuo. Ciò significa circa Verranno sbloccati 600 miliardi di dollari di nuove entrate Da qui al 2030: una cifra straordinaria che aiuta a spiegare perché i capitali continuano ad affluire nel settore nonostante le ben note difficoltà di redditività dei singoli operatori.
I tre principali pilastri di ricavo sono la connettività (il più grande, con circa 1.3 trilioni di dollari all'anno), la pubblicità (quella in più rapida crescita) e la spesa per i contenuti dei consumatori (quella strutturalmente più sconvolta). La connettività crescerà modestamente con un CAGR del 2.3% fino a raggiungere 1.5 trilioni di dollari entro il 2030, man mano che la banda larga diventerà una commodity. La pubblicità su Internet, d'altra parte, ha accelerato del 12.2% solo nel 2025 per raggiungere $755.6 miliardi e si prevede che colpisca $ 1.1 trilioni di 2030 — la fonte di ricavi più dinamica del settore.
Il cambiamento strutturale dal fatturato tradizionale a quello digitale
I ricavi della televisione tradizionale sono diminuiti 2.7% nel 2025, raggiungendo i 360.5 miliardi di dollari e continuerà a diminuire con un CAGR compreso tra lo 0% e l'1.1% fino al 2030, attestandosi a circa 341 miliardi di dollari. Nel frattempo, i formati digitali, tra cui video OTT, pubblicità online, musica digitale, editoria digitale e pubblicità digitale OOH, stanno guadagnando quote di mercato ogni anno. Entro il 2030, il digitale rappresenterà la stragrande maggioranza dei ricavi del settore. L'implicazione strategica è evidente: qualsiasi azienda mediatica ancora prevalentemente organizzata attorno a formati lineari e tradizionali sta gestendo il declino, non costruendo per la crescita.
Distribuzione regionale
destinazione | Dimensioni del mercato nel 2026 (stima) | Driver di crescita |
Nord America | Il più grande mercato unico | La saturazione degli abbonamenti spinge la crescita dei livelli con pubblicità |
Asia-Pacifico | 1.43 trilioni di dollari (CAGR 4.24%) | Pubblico mobile-first, contenuti in lingua locale, cricket e K-drama |
India | Circa 30.9 miliardi di dollari (stima 2026), con una crescita annua composta (CAGR) del 5.8% fino al 2028. | JioHotstar, piattaforma OTT in lingua locale, diventerà il quarto mercato pubblicitario televisivo più grande entro il 2026. |
Europa | Matura con attività di consolidamento | Collaborazioni tra emittenti pubbliche e giganti dello streaming |
Mercati emergenti | Elevati tassi di crescita percentuale | Diffusione di Internet, pagamenti mobili ed espansione dell'economia dei creatori |
Il Nord America rimane il principale bacino di ricavi, ma è anche il mercato più saturo per gli abbonamenti. L'Asia-Pacifico è la regione in cui i tassi di crescita sono strutturalmente più elevati, trainati da una popolazione che ha saltato la fase di internet su desktop passando direttamente al mobile, unitamente all'intensa concorrenza locale per i contenuti. L'India merita una menzione specifica: sta diventando un campo di battaglia per le piattaforme OTT, con i ricavi AVOD premium in rapida espansione e l'utilizzo di CTV in accelerazione dopo il 2026. I settori dell'e-commerce e della creator economy in America Latina crescono entrambi di oltre il 20% all'anno.
Per le aziende che prendono decisioni di espansione, i dati indicano che la localizzazione regionale dei contenuti è un investimento imprescindibile, non un optional.
Analisi per segmento: dove si concentrano effettivamente i ricavi
Segmento | Ricavi (2025-2026) | Tendenza alla crescita | Monetizzazione primaria |
TV tradizionale | 360.5 miliardi di dollari (2025, in calo) | In calo (−2.7%) | Vendita di spazi pubblicitari, spese di trasporto |
Video OTT/Streaming | 226.6 miliardi di dollari (totale OTT 2025) | Crescita elevata (13.9% nel 2025) | Abbonamenti + pubblicità |
Cinema / Box Office | In fase di ripresa; 39.5 miliardi di dollari entro il 2030 | Moderato (CAGR 3.2%) | Vendita biglietti, formati premium |
Musica (mercato totale) | $ 125.9 miliardi (2025) | Stabile (fino a 145.8 miliardi di dollari entro il 2030) | Abbonamenti streaming, eventi dal vivo, licenze |
Videogiochi ed eSport | Oltre 205 miliardi di dollari (previsioni per il 2026) | Crescita elevata (oltre il 4.6% su base annua) | Microtransazioni, abbonamenti, pubblicità |
Scommesse online | $79.5 miliardi di GGR (2025) | Molto elevato (CAGR dell'8.5% fino al 2030) | Puntate, margine della casa |
Editoria (digitale) | Moderato | Da pianeggiante a moderato | Abbonamenti, licenze |
Fuori casa (OOH) | $37.9 miliardi, che saliranno a $45.8 miliardi (2030) | Moderato (CAGR 3.9%) | Posizionamenti pubblicitari, inventario digitale |
Il settore dei videogiochi merita qui una nota strategica ben precisa. Con oltre $205 miliardi Con un fatturato previsto per il 2026 e una base di giocatori che ormai rappresenta quasi la metà della popolazione mondiale, i videogiochi non sono un prodotto di nicchia. La combinazione di un intenso coinvolgimento quotidiano, di acquisti in-game e di coinvolgenti opportunità di brand placement rende il gaming la nuova frontiera pubblicitaria più interessante del settore. Quando un marchio di cosmetici lancia una skin in edizione limitata su Fortnite, genera un'attenzione degli utenti per dollaro speso superiore a quella che quasi qualsiasi formato tradizionale può eguagliare.
È inoltre degno di nota il ritorno del cinema. Gli incassi al botteghino si stanno riprendendo con un tasso di crescita annuo composto (CAGR) del 3.2%, puntando a raggiungere i 39.5 miliardi di dollari entro il 2030. Il motore di questa ripresa non è la nostalgia, bensì il crescente valore delle esperienze condivise, immersive e irripetibili. Poltrone di lusso, schermi di grande formato e il valore sociale derivante dalla partecipazione a un evento culturale stanno riportando il pubblico in sala, soprattutto per i film evento. La stessa logica si applica alla crescita esplosiva della musica dal vivo (che supererà i 41.5 miliardi di dollari entro il 2030) e all'emergere di luoghi di intrattenimento di destinazione come la Sphere di Las Vegas, che da sola ha generato 781 milioni di dollari di fatturato nel 2025.
Streaming e OTT: abbonamenti, disdetta della TV via cavo e cosa ci aspetta.
La portata dello streaming e l'insorgenza della fatica
Ricavi totali globali OTT raggiunti $ 226.6 miliardi nel 2025, un aumento del 13.9% rispetto ai 199 miliardi di dollari del 2024. Le proiezioni collocano questo a $ 304 miliardi entro 2030Tuttavia, il tasso di crescita rallenterà con la maturazione dei mercati. In Australia, Spagna, Corea del Sud e Nord America, la stanchezza da abbonamenti sta diventando misurabile. Il concetto di consumatori che pagano simultaneamente più abbonamenti a servizi di streaming sta raggiungendo un limite naturale.
Negli Stati Uniti, Il 66% delle famiglie non è più abbonato alla pay-TV tradizionale All'inizio del 2026, il numero di abbonati alla TV via cavo è sceso da 105 milioni nel 2010 a circa 68.7 milioni nel 2026. Il "cavo" è stato tagliato. I consumatori, invece, si abbonano ai servizi di streaming, ma sempre più spesso gestiscono i costi alternando, sospendendo o sostituendo gli abbonamenti, anziché accumularli indefinitamente.
L'ascesa dello streaming supportato dalla pubblicità
La risposta strutturale del settore alla saturazione degli abbonamenti è lo sviluppo aggressivo di livelli supportati dalla pubblicità. La pubblicità OTT, attualmente 19.4% dei ricavi OTT, crescerà a un 9.4% CAGR per raggiungere Il 22.6% dei ricavi OTT entro il 2030Nel 2025, i ricavi pubblicitari di Netflix sono più che raddoppiati, superando 1.5 miliardi di dollari. Amazon Prime Video ha impostato automaticamente l'abbonamento a pagamento con pubblicità per tutti i suoi utenti nel 2025, raggiungendo 315 milioni di spettatori mensili con pubblicità a livello globale, un numero superiore alla copertura pubblicitaria di Netflix. Disney+, Paramount+ e Peacock stanno tutti ampliando le proprie infrastrutture tecnologiche per la pubblicità. Lo streaming con pubblicità non è più un prodotto scontato, ma sta diventando il modello di consumo dominante.
Utilizzo dei dispositivi e CTV
La spesa pubblicitaria per la Connected TV raggiungerà $ 37.95 miliardi nel 2026, con la CTV che per la prima volta supera la TV lineare in termini di tempo di visione giornaliero. Il 57% degli spettatori afferma di preferire gli annunci CTV agli annunci televisivi tradizionali lineari.e Il 70% degli inserzionisti prevede di aumentare la spesa per la CTV di circa il 17%.Nel frattempo, YouTube ora detiene Il 12.5% di tutto il tempo di visione televisiva negli Stati Uniti. (il dato più alto tra tutti i servizi di streaming, secondo Nielsen), con gli schermi televisivi che hanno ufficialmente superato i dispositivi mobili come principale dispositivo di visualizzazione di YouTube negli Stati Uniti.
Ciò indica un riorientamento fondamentale: lo schermo del salotto sta diventando uno schermo digitale e la tecnologia pubblicitaria, le capacità di targeting e i modelli di misurazione dei media digitali stanno diventando lo standard per la pubblicità televisiva.
Social media, video brevi e l'economia dei creatori
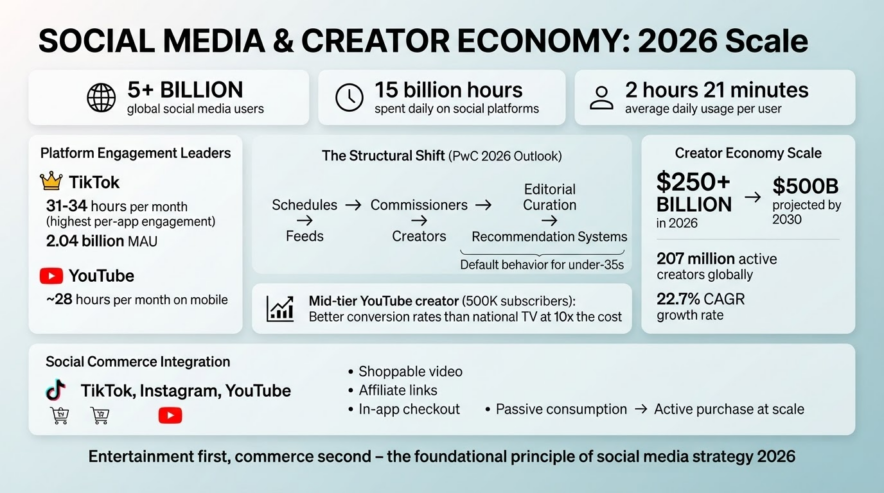
Scala della piattaforma e tempo trascorso
Ora ci sono più di 5 miliardi di utenti globali dei social media, spendendo complessivamente circa 15 miliardi di ore al giorno sulle piattaforme social. L'utente medio trascorre 2 ore e 21 minuti al giorno sui social media, ma gli utenti di TikTok in media 31–34 ore al mese Solo sull'app: il dato di coinvolgimento per app più alto tra tutte le principali piattaforme. YouTube si posiziona al secondo posto con circa 28 ore al mese su dispositivi mobili.
La base di utenti attivi mensili globali di TikTok ha raggiunto 2.04 miliardiInstagram e Facebook vantano basi di utenti multimiliardarie, e le piattaforme regionali – Douyin e Kuaishou in Cina, ShareChat e Moj in India – si stanno ritagliando un pubblico significativo in mercati che le piattaforme occidentali non raggiungono completamente.
L'economia dei creatori su larga scala
Si stima che l'economia globale dei creatori sia oltre $ 250 miliardi nel 2026, con proiezioni verso $ 500 miliardi entro 2030. Ci sono oltre 207 milioni di creatori attivi a livello globale e il mercato sta crescendo a un ritmo di circa un 22.7% CAGRQuello che un tempo veniva considerato un ecosistema di attività secondarie ora compete con la distribuzione mediatica tradizionale sia in termini di pubblico raggiunto che di interesse da parte degli inserzionisti. Un creator di livello medio su YouTube con 500,000 iscritti attivi spesso ottiene tassi di conversione migliori per le categorie di prodotti rispetto a uno spazio pubblicitario in televisione nazionale, che costa dieci volte di più.
Il rapporto Outlook 2026 di PwC descrive un cambiamento strutturale nella scoperta dei contenuti: "il pubblico scoprirà sempre più contenuti attraverso i feed anziché i palinsesti, i creatori anziché i committenti e i sistemi di raccomandazione anziché la curatela editoriale". Questa non è una previsione. È già la prassi consolidata per chiunque abbia meno di 35 anni.
Commercio sociale e influenza sugli acquisti
Le piattaforme social stanno riducendo sempre più la distanza tra la scoperta dei contenuti e l'acquisto. Per i brand, progettare contenuti che fungano prima da intrattenimento e poi da strumento commerciale è ormai il principio fondamentale della strategia sui social media. L'integrazione di video acquistabili, link di affiliazione e funzionalità di pagamento in-app su TikTok, Instagram e YouTube sta trasformando la fruizione passiva dei contenuti in un comportamento d'acquisto attivo su larga scala.
Videogiochi, eSport e media interattivi
Si prevede che i videogiochi genereranno $ 205 miliardi nel 2026 — più degli incassi globali del botteghino e dell'industria musicale messi insieme. Il gioco mobile rappresenta oltre 50% del fatturato totale derivante dai giochiCiò rende il gaming su smartphone il segmento di piattaforma più ampio nel settore dell'intrattenimento. Il gaming su console e PC rimane un segmento di alto valore e con un elevato coinvolgimento, in particolare per i giochi narrativi di alta qualità e i titoli con servizio live che generano entrate ricorrenti tramite microtransazioni.
Le intersezioni tra videogiochi e altri media si stanno moltiplicando rapidamente. I musicisti tengono concerti all'interno dei videogiochi con decine di milioni di spettatori. I franchise cinematografici vengono lanciati simultaneamente come esperienze cinematografiche e videoludiche. NFL, NBA e Premier League hanno tutte strategie dedicate agli eSport e al gaming. Il pubblico e i ricavi degli eSport continuano a crescere, in particolare nei mercati dell'Asia-Pacifico, con la pubblicità in-game e le esperienze brandizzate che si affermano come una categoria che merita investimenti specifici da parte di qualsiasi marchio che desideri raggiungere un pubblico maschile giovane.
Guardando al futuro, il potenziale del cloud gaming di eliminare le barriere hardware che impediscono di accedere a esperienze di gioco di alta qualità potrebbe espandere significativamente il mercato di riferimento, soprattutto nelle economie emergenti dove la diffusione delle console rimane bassa.
Pubblicità, spesa del marchio e programmatica
La spesa pubblicitaria globale ha raggiunto un livello record. $ 1.3 trilioni in 2026, un aumento del 9.1% rispetto al 2025 secondo WARC. La pubblicità digitale comanda Il 73% della spesa globale totale per i media, con il mercato globale della pubblicità digitale valutato a $ 662.3 miliardi nel 2026 e progettato per raggiungere $ 1.69 trilioni di 2033La pubblicità su Internet, da sola, ha registrato un'accelerazione del 12.2% nel 2025, raggiungendo i 755.6 miliardi di dollari, e si prevede che arriverà a 1.1 miliardi di dollari entro il 2030.
Diversi cambiamenti di formato stanno ridefinendo la distribuzione dei budget:
Media al dettaglio sta conquistando una quota crescente dei budget destinati alla ricerca. I ricavi pubblicitari di Amazon hanno raggiunto i 68 miliardi di dollari nel 2025. I ricavi pubblicitari di Walmart nel settore retail hanno superato i 6.4 miliardi di dollari. Si tratta di segmenti di pubblico con intenzioni di acquisto nel momento stesso dell'acquisto: il targeting più diretto possibile dal punto di vista commerciale.
Pubblicità televisiva connessa Il mercato raggiungerà i 37.95 miliardi di dollari nel 2026 ed è in crescita, grazie allo sviluppo delle infrastrutture tecnologiche pubblicitarie da parte delle piattaforme di streaming.
Pubblicità digitale programmatica per esterni sta crescendo a un tasso annuo composto del 9.2%, raggiungendo i 26.5 miliardi di dollari entro il 2030, grazie alla trasformazione della pubblicità esterna in un settore dinamico, basato sui dati e in tempo reale.
Commercio sociale Si tratta di comprimere il percorso dall'individuazione del cliente alla transazione all'interno di un'unica sessione sulla piattaforma.
Ricerca conversazionale tramite intelligenza artificiale (ChatGPT, Gemini) rappresenta una minaccia strutturale per la ricerca a pagamento tradizionale, spingendo i brand a considerare l'ottimizzazione generativa per i motori di ricerca (GEO) insieme alla SEO.
Per i media planner, la sfida principale del 2026 è la frammentazione: il pubblico è distribuito su un numero di piattaforme superiore a quello che un singolo piano può coprire completamente, e la coerenza delle misurazioni su queste piattaforme rimane davvero difficile. Strategie basate su dati di prima parte, partnership con aziende specializzate e strumenti di misurazione nativi delle piattaforme sono gli investimenti infrastrutturali che determinano se l'attribuzione è sufficientemente accurata per ottimizzare le campagne.
Intelligenza artificiale, automazione e tecnologie emergenti nei media
L'intelligenza artificiale nei media e nell'intrattenimento è stata valutata tra 14 miliardi di dollari e 28 miliardi di dollari nel periodo 2025-2026 a seconda della metodologia di ricerca e di molteplici previsioni, questa cifra raggiungerà 139-256 miliardi di dollari entro il 2034La gamma riflette la sfida definitoria di misurare l'IA integrata in piattaforme più ampie piuttosto che venduta come prodotto a sé stante.
In termini pratici, l'intelligenza artificiale è già integrata in ogni dimensione principale della catena del valore dei media e dell'intrattenimento: motori di raccomandazione (Netflix, Spotify, YouTube), targeting pubblicitario (Google, Meta, Amazon), traduzione e doppiaggio di contenuti per la distribuzione globale, strumenti di editing e produzione assistiti dall'IA, generazione di newsletter personalizzate e, sempre più spesso, creazione di contenuti multimediali sintetici. La fusione tra Omnicom e IPG nel 2025 ha esplicitamente citato l'ottimizzazione delle campagne basata sull'IA come elemento centrale della sua strategia. Publicis ha pagato 2.2 miliardi di dollari per LiveRamp a metà del 2026 proprio per rafforzare le sue capacità di acquisto di spazi pubblicitari basate su dati, identità e intelligenza artificiale.
L'opportunità strategica per i creatori più piccoli e le aziende mediatiche regionali è particolarmente significativa. Gli strumenti di intelligenza artificiale stanno riducendo drasticamente i costi e le barriere tecniche per la produzione di alta qualità, la distribuzione multilingue e l'ottimizzazione algoritmica dei contenuti, capacità che in precedenza richiedevano dimensioni considerevoli o budget ingenti. Un creatore di contenuti in lingua regionale nel Tamil Nadu o un editore digitale nativo nell'Europa orientale possono ora competere per l'attenzione del pubblico con un livello qualitativo impensabile fino a cinque anni fa.
I rischi sono altrettanto reali. La fiducia dei consumatori nei contenuti generati dall'IA è condizionata: il pubblico accetta la produzione e la personalizzazione assistite dall'IA, ma mostra uno scetticismo misurabile nei confronti del giornalismo completamente sintetico, dell'intrattenimento deepfake e delle opere creative create dall'IA. I marchi e le piattaforme che utilizzano l'IA in modi che risultano ingannevoli, anziché efficienti o personalizzati, rischiano di subire danni reputazionali significativi man mano che la conoscenza dell'IA cresce tra il pubblico.
Comportamento del consumatore: attenzione, dispositivi e tasso di abbandono.
Si prevede che i consumatori statunitensi interagiranno con i media attraverso quasi 13 ore al giorno nel 2026Una cifra che sembra inverosimile finché non si considera l'utilizzo simultaneo di diversi dispositivi: chi guarda la televisione mentre scorre Instagram e ascolta un podcast, tecnicamente, sta fruendo di tre media contemporaneamente. Il comportamento multi-schermo è ormai la norma piuttosto che l'eccezione, e l'utilizzo di un secondo schermo durante la visione televisiva è un'abitudine diffusa che cambia radicalmente il modo in cui la pubblicità durante una trasmissione può funzionare.
I dati sulla ripartizione dei dispositivi confermano la realtà "mobile-first" già descritta in precedenza, con gli smartphone in testa per il tempo totale di utilizzo, le smart TV che guadagnano quote di mercato per i contenuti premium di lunga durata e i laptop e i computer desktop che rimangono importanti per il consumo di contenuti multimediali legati al lavoro. Gli altoparlanti intelligenti si stanno affermando come canale di distribuzione per i contenuti audio, in particolare podcast e musica, con gli ascoltatori mensili di podcast che raggiungono nuovi massimi in diversi mercati.
Il tasso di abbandono degli abbonamenti è una delle principali sfide per le piattaforme di streaming. Il motivo principale è semplice: la pressione sui costi. Con l'aumento del numero di abbonati per nucleo familiare e l'incremento dei prezzi, i consumatori sono più propensi a disdire un servizio dopo una maratona di episodi e a riattivarlo in un secondo momento. Le piattaforme stanno rispondendo con offerte a pacchetto, sconti sui pagamenti annuali e l'aggiunta di nuove funzionalità, ma la soluzione a lungo termine potrebbe essere il passaggio a modelli basati sulla pubblicità, più economici da implementare e meno propensi a indurre disdette attive.
Lavoro, competenze e trasformazione della forza lavoro
Il settore dei media e dell'intrattenimento negli Stati Uniti sta affrontando il cambiamento strutturale più significativo dai tempi del passaggio dalla carta stampata al digitale. L'intelligenza artificiale non sta sostituendo la creatività, ma sta automatizzando rapidamente molte delle attività di produzione, distribuzione e analisi che in precedenza erano svolte da figure professionali di livello intermedio. Il Barometro dei lavori nel settore dell'IA 2026 di PwC ha rilevato che l'IA sta creando un mercato del lavoro a due velocità: i lavoratori in grado di combinare competenze creative o strategiche con una solida conoscenza dell'IA percepiscono retribuzioni significativamente più elevate, mentre i ruoli che prevedono attività di elaborazione multimediale puramente di routine subiscono la pressione dell'automazione.
Nel 2026, le competenze più richieste nel settore saranno l'analisi dei dati, l'ingegneria dei prompt basati sull'IA e la progettazione dei flussi di lavoro, la gestione delle community su larga scala, la strategia di contenuti multilingue, le competenze in ambito ad tech e misurazione, e la capacità di produrre autonomamente video brevi di alta qualità. La carenza di talenti è reale e documentata: i progetti di trasformazione digitale delle aziende mediatiche citano costantemente l'incapacità di assumere persone che uniscano competenza creativa e tecnica come principale collo di bottiglia, non il budget o la tecnologia.
Per le organizzazioni, questo rende l'investimento continuo nella formazione non una spesa per le risorse umane, ma un vantaggio competitivo. Per i singoli professionisti, la finestra di opportunità per sviluppare competenze in materia di intelligenza artificiale, oltre alla competenza specifica del settore, è ampia ma sta per chiudersi.
Sostenibilità e media responsabili
L'impatto ambientale dell'industria dei media è sempre più sotto esame da parte del pubblico, degli investitori e delle autorità di regolamentazione. L'infrastruttura di streaming è un consumatore di energia elettrica significativo e in crescita: i data center che gestiscono la distribuzione globale di video rappresentano una quota sostanziale e in aumento del consumo energetico complessivo del settore digitale. L'industria dello streaming ha iniziato ad affrontare questo problema investendo in energie rinnovabili per l'infrastruttura dei server, migliorando l'efficienza dei codec per ridurre il consumo di banda per flusso e adottando standard di rendicontazione sulla sostenibilità mutuati da settori tecnologici affini.
Sul fronte della produzione, il movimento per la produzione verde nell'industria cinematografica e televisiva ha acquisito un notevole slancio a partire dalla rivalutazione dei presupposti del flusso di lavoro avvenuta durante la pandemia. Le produzioni certificate secondo i framework verdi sono ormai la norma per le principali uscite degli studi cinematografici in Nord America ed Europa, e i requisiti di rendicontazione ESG stanno iniziando a influenzare le attività delle società di media in modi che renderanno le prestazioni di sostenibilità un fattore competitivo e finanziario, non solo reputazionale.
Anche le aspettative dei consumatori influenzano questa tendenza: il pubblico più giovane, in particolare la Generazione Z, mostra una preferenza costante per i marchi e le piattaforme che dimostrano un autentico impegno ambientale rispetto a quelli che lo presentano solo in apparenza.
Suggerimenti pratici per le diverse parti interessate
Per esperti di marketing e pubblicità
Con una quota del 73% della spesa pubblicitaria globale destinata al digitale, la fedeltà ai canali tradizionali è ormai diventata un obiettivo ambizioso. La Connected TV e i media retail meritano voci di spesa dedicate in qualsiasi piano per il 2026, non allocazioni sperimentali. L'infrastruttura di dati di prima parte non è un'opzione: con la diffusione del targeting basato sull'intelligenza artificiale, la qualità dei dati del pubblico determina il potenziale massimo delle campagne. Le partnership con i creator nel target di riferimento supereranno costantemente gli acquisti equivalenti in posizionamenti tradizionali in termini di considerazione e conversioni. Inoltre, il passaggio all'ottimizzazione generativa per i motori di ricerca implica che la presenza del brand nei risultati di ricerca basati sull'IA necessiti di una gestione attiva, non di una speranza passiva.
Per aziende e piattaforme mediatiche
Il modello a pacchetto è tornato, ma in una forma diversa. Gli abbonamenti a prodotto singolo sono soggetti a una pressione strutturale in termini di tasso di abbandono; le piattaforme in grado di offrire contenuti di intrattenimento, sport, giochi e social in un'unica interfaccia ridurranno significativamente l'intenzione di disdire l'abbonamento. La localizzazione dei contenuti rappresenta un'opportunità di guadagno, non un costo: India, Sud-est asiatico e America Latina offrono i tassi di crescita più elevati per le piattaforme OTT disposte a investire in contenuti in lingua regionale. I piani con pubblicità dovrebbero essere considerati un prodotto primario, non un ripiego. E l'acquisizione di proprietà intellettuali di alto livello – diritti sportivi, contenuti di franchise, eventi dal vivo – è l'asset più difendibile in un'economia basata sulle piattaforme.
Per creatori e influencer
L'economia dei creator, che vale 250 miliardi di dollari, è reale, ma si sta anche consolidando. Il creator di fascia media, con un forte coinvolgimento in nicchie specifiche, è commercialmente più redditizio del mega-influencer, che vanta una portata ampia ma superficiale in molte categorie di prodotti. Gli strumenti di intelligenza artificiale per la produzione, la traduzione e l'ottimizzazione SEO sono ora accessibili a basso costo: utilizzarli moltiplica le capacità, non è un imbroglio. La diversificazione delle fonti di reddito (collaborazioni con i brand, abbonamenti, prodotti digitali, eventi dal vivo) è una questione di gestione del rischio: nessun algoritmo di piattaforma è sufficientemente stabile da poter essere l'unica fonte di guadagno. E la distribuzione multipiattaforma – costruire un pubblico su TikTok, monetizzare su YouTube, vendere tramite Substack o Patreon – è il modello operativo standard per i creator professionisti nel 2026.
Per investitori e responsabili politici
I 600 miliardi di dollari di nuove entrate previste per i media e l'intrattenimento entro il 2030 non sono distribuiti uniformemente: confluiscono verso piattaforme dotate di infrastrutture di intelligenza artificiale, vantaggi derivanti dai dati proprietari, diritti sui contenuti live e presenza nei mercati emergenti. Il processo di consolidamento continuerà: l'accordo Paramount-Warner Bros. Discovery, l'accordo Comcast-ITV e la fusione tra Omnicom e IPG sono presagi di ulteriori fusioni e acquisizioni, man mano che i profitti derivanti dalle piattaforme tradizionali si riducono e le economie di scala diventano il principale fattore di differenziazione competitiva. Per i responsabili politici, il predominio delle piattaforme con sede negli Stati Uniti nella pubblicità digitale globale e la pressione competitiva sulle emittenti di servizio pubblico rappresentano questioni normative che stanno passando da teoriche a urgenti nei mercati di Europa, India e Asia-Pacifico.
Conclusione: come sarà realmente il periodo 2027-2030
I dati presentati in questo articolo indicano un panorama mediatico e dell'intrattenimento per il 2030 più potenziato dall'intelligenza artificiale, più incentrato su esperienze dal vivo, più orientato alla distribuzione diretta da parte dei creatori e più diversificato a livello regionale rispetto a qualsiasi altro scenario precedente. Le piattaforme dominanti saranno quelle in grado di offrire simultaneamente la scalabilità e l'efficienza dei sistemi algoritmici con l'autenticità e l'originalità creativa che solo l'abilità umana può produrre. L'intelligenza artificiale non sostituirà tale abilità, ma la amplificherà, creando al contempo un divario sempre più marcato tra chi la utilizza strategicamente e chi non lo fa.
Quattro forze definiranno i prossimi quattro anni più di ogni altra: personalizzazione (l'aspettativa che ogni contenuto ed esperienza pubblicitaria sia specificamente rilevante per te), fiducia (l'importanza che il pubblico attribuisce ai media autentici, trasparenti e non sintetici in un mondo inondato di contenuti generati dall'intelligenza artificiale), sostenibilità (la crescente pressione normativa e dei consumatori sia sui contenuti che sulle infrastrutture per ridurre l'impatto ambientale), e esperienza multipiattaforma (il riconoscimento che nessun singolo schermo, piattaforma o formato detiene il monopolio del percorso di attenzione del consumatore, dalla scoperta all'acquisto fino alla fidelizzazione).
I media e l'intrattenimento non sono solo un'industria. Sono l'infrastruttura attraverso cui si trasmette la cultura, si effettuano transazioni commerciali e si conquista e si mantiene l'attenzione, la risorsa più scarsa dell'economia moderna. Le aziende che li considerano in quest'ottica e che lasciano che i dati guidino le loro decisioni al loro interno, saranno quelle che scriveranno il prossimo capitolo.
Domande frequenti
Si prevede che l'industria globale dei media e dell'intrattenimento supererà i 3 trilioni di dollari entro il 2030, grazie alla rapida adozione del digitale, alla crescita dello streaming e all'espansione dei mercati emergenti. Si prevede che i tassi di crescita annua composti si attesteranno in media tra il 7% e il 10% durante il periodo di previsione.
I servizi di streaming continueranno a dominare il consumo di contenuti, con una base di abbonati in forte espansione in Asia-Pacifico, America Latina e Africa. La concorrenza tra le piattaforme si intensificherà, spingendo gli investimenti in contenuti originali e personalizzazione basata sull'intelligenza artificiale a nuovi livelli.
Sì, il settore dei videogiochi è uno dei segmenti in più rapida crescita e si prevede che supererà diverse categorie di intrattenimento tradizionali, tra cui la televisione lineare e i supporti fisici. Il cloud gaming e il mobile gaming sono i principali fattori che alimentano questa traiettoria di crescita accelerata.
La regione Asia-Pacifico beneficia di una classe media enorme e in rapida espansione, di una crescente diffusione degli smartphone e di investimenti governativi nelle infrastrutture digitali. Si prevede che paesi come India, Cina e Indonesia contribuiranno in modo sproporzionato alla crescita del fatturato globale tra il 2026 e il 2030.
Senza dubbio, l'intelligenza artificiale sta trasformando la creazione di contenuti, il targeting pubblicitario, l'analisi del pubblico e la moderazione dei contenuti, generando nuove fonti di reddito e riducendo i costi operativi. Gli analisti del settore prevedono che le soluzioni basate sull'IA potrebbero apportare centinaia di miliardi di dollari di valore aggiunto al settore entro il 2030.